
Qué es una herencia legal y qué bienes incluye
Una herencia legal en España es el conjunto de bienes, derechos y deudas que deja una persona al fallecer y que pasan a sus sucesores. Ese caudal relicto se abre en el momento del fallecimiento, como recogen los arts. 657 y 659 del Código Civil.
En la práctica, el primer papel que pone orden es el certificado de defunción del Registro Civil, porque sin ese documento no puedes pedir las últimas voluntades, ni ir a notaría, ni cerrar el paso fiscal. A partir de ahí se identifica qué entra en la herencia y qué cargas arrastra.
Bienes, derechos y deudas que se transmiten
- Inmuebles: vivienda habitual, segunda residencia, garajes, trasteros, locales y fincas rústicas.
- Dinero en efectivo y saldos de cuentas corrientes o depósitos bancarios.
- Vehículos, motocicletas, embarcaciones y otros bienes registrables.
- Acciones, participaciones sociales y fondos de inversión.
- Derechos de autor, propiedad industrial y otros derechos de explotación económica.
- Créditos a favor del fallecido, devoluciones tributarias pendientes e indemnizaciones ya devengadas.
- Hipotecas, préstamos personales, avales, recibos pendientes, cuotas de comunidad y otras obligaciones no extinguidas.
Testamento o sucesión intestada: qué orden se aplica
El reparto depende de si hay testamento válido o no. Si existe, manda la sucesión testada; si no existe, el Código Civil aplica la sucesión intestada. Los arts. 667 y ss. regulan el testamento y los arts. 912 y ss. ordenan quién hereda cuando no hay una voluntad escrita eficaz.
En España, el testamento es la forma más limpia de dejar clara la voluntad del causante. La escritura notarial da más seguridad porque el notario comprueba identidad, capacidad y forma, y deja constancia de lo otorgado.
Tipos de testamento en España
- Abierto: el contenido se expresa ante notario y queda incorporado al protocolo notarial.
- Cerrado: el testador entrega su voluntad en sobre o pliego cerrado, con intervención notarial, sin revelar el contenido.
- Ológrafo: lo escribe de su puño y letra, con fecha y firma; es la fórmula más frágil y la que más problemas da después.
- Especiales: solo en supuestos excepcionales, como peligro de muerte, viaje marítimo o militar.
Testamento abierto
Es el más habitual en España porque se firma ante notario y reduce bastante los pleitos posteriores. El notario redacta o controla el contenido, comprueba que el testador sabe lo que firma y archiva el original en su protocolo. Si hay dudas de capacidad o de voluntad libre, esa intervención notarial pesa mucho a la hora de defender el documento.
Testamento cerrado
Aquí el testador mantiene en secreto su disposición y la entrega en sobre cerrado al notario. El notario autoriza el acto, pero no conoce el contenido, así que la custodia formal es buena, aunque después el documento puede generar más discusión si hay defectos en la forma. Se usa menos que el abierto porque ofrece menos asesoramiento previo.
Testamento ológrafo
Debe estar escrito íntegramente de puño y letra, fechado y firmado por el testador. El art. 688 y ss. del Código Civil le da validez, pero exige mucho rigor: si está mecanografiado, si faltan fecha o firma, o si hay tachones que rompen la claridad, aparecen problemas. Tras el fallecimiento hay que llevarlo a notaría para su adveración y protocolización.
Quién hereda si no hay testamento
- Descendientes: hijos y nietos, por partes iguales o por estirpes si alguien de la generación anterior falta.
- Ascendientes: padres y abuelos, cuando no hay descendientes.
- Cónyuge viudo: entra con derechos de usufructo y puede concurrir con descendientes o ascendientes según el caso.
- Colaterales: hermanos, sobrinos, tíos y demás parientes hasta el grado que admita la ley.
- Estado: si no hay parientes con derecho y tampoco cónyuge, la herencia pasa al Estado.
En la intestada manda la ley: primero la familia cercana y, si nadie puede suceder, el Estado.
Legítima, mejora y libre disposición: cuánto puede dejarse a cada uno
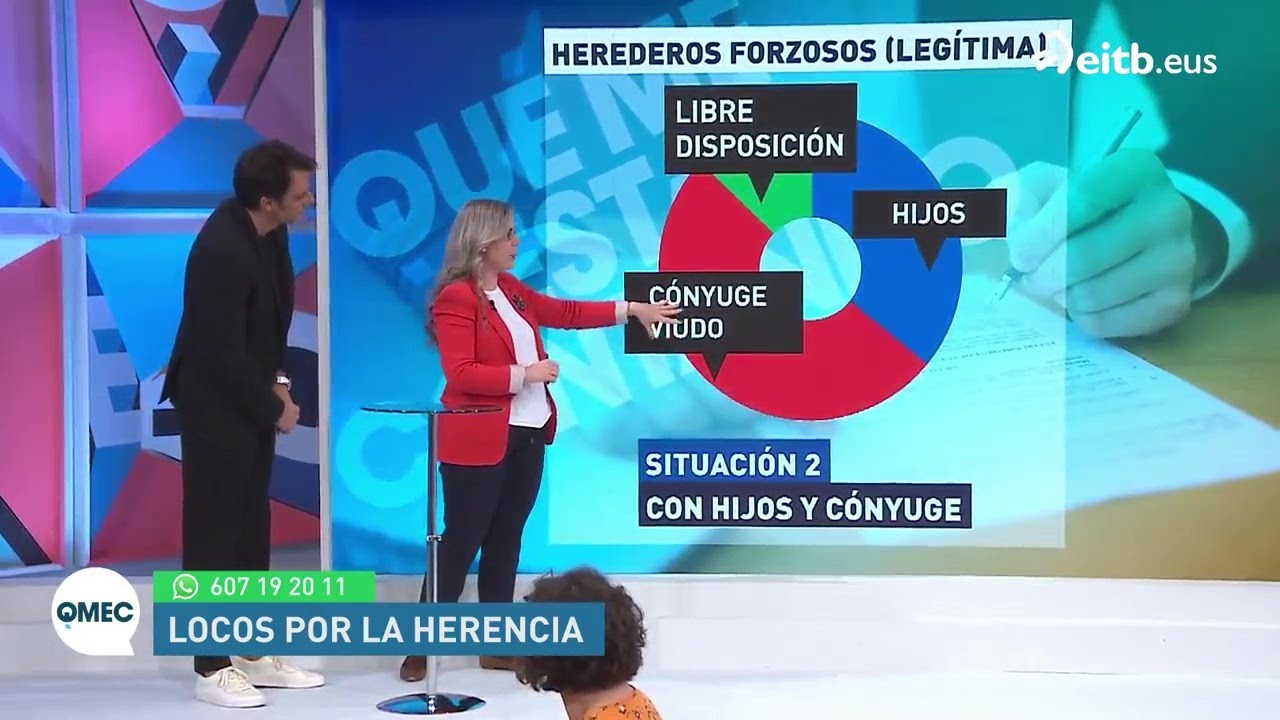
La legítima es la parte que la ley reserva a los herederos forzosos. Los arts. 806 a 808 y 834 a 840 del Código Civil marcan el reparto básico: con descendientes, dos tercios quedan reservados y solo un tercio queda libre para quien quiera decidir el testador. Si no hay hijos ni nietos, la reserva cambia y, con cónyuge viudo, la protección de padres y ascendientes se ajusta todavía más.
El cónyuge viudo no siempre recibe propiedad plena; muchas veces su derecho es de usufructo. Eso significa uso y disfrute, no dominio, aunque puede conmutarse por capital, renta o adjudicación de otros bienes si los herederos lo acuerdan o lo fija el procedimiento.
Cómo se reparte cuando hay descendientes y cónyuge viudo
| Parte | Cuota típica | A quién se atribuye |
|---|---|---|
| Legítima estricta | 1/3 | A hijos y descendientes, por iguales o por estirpes |
| Tercio de mejora | 1/3 | También a descendientes, como decida el testador |
| Libre disposición | 1/3 | A quien el testador quiera |
| Cónyuge viudo | usufructo del tercio de mejora | Puede conmutarse por dinero, renta o bienes |
Si no hay descendientes, entra la legítima de ascendientes: la mitad del caudal, o un tercio si concurre cónyuge viudo. Esa es la parte que más confunde cuando se mezclan padres, pareja y bienes gananciales.
Ejemplo práctico de reparto con 180.000 €
Imagina una herencia de 180.000 € con tres hijos y cónyuge viudo. El reparto básico sería así:
- 60.000 € de legítima estricta: 20.000 € para cada hijo.
- 60.000 € de mejora: el testador puede favorecer, por ejemplo, al hijo que se queda con la vivienda familiar.
- 60.000 € de libre disposición: pueden ir al cónyuge, a uno de los hijos o a un tercero.
Si el testador deja el tercio libre al cónyuge y la mejora a un hijo, los números cambian de dueño, pero no de base legal. Lo que no puede hacer es vaciar la legítima sin respetar a los herederos forzosos.
Documentación y primeras gestiones tras el fallecimiento
- Pide el certificado de defunción en el Registro Civil del lugar del fallecimiento, una vez inscrito. Suele salir en pocos días y es la llave de todo lo demás.
- Solicita el certificado de últimas voluntades y, si procede, el certificado de contratos de seguros de cobertura de fallecimiento en el Ministerio de Justicia. El de últimas voluntades solo puede pedirse pasados 15 días hábiles desde la muerte.
- Con ese certificado, ve a la notaría donde se otorgó el testamento o, si no hay, tramita el acta de declaración de herederos abintestato. No hay un plazo legal único, pero conviene cerrarlo cuanto antes.
- Reúne el inventario de bienes y deudas: bancos, Catastro, Registro de la Propiedad, DGT, comunidad de propietarios y aseguradoras. Hazlo en las primeras semanas para no llegar tarde al reparto ni al impuesto.
La parte documental es menos vistosa que la partición, pero sin ella no hay adjudicación sólida. El certificado de defunción sale del Registro Civil, el de últimas voluntades lo centraliza el Ministerio de Justicia y la copia del testamento solo la da la notaría autorizante.
Certificados y escrituras que hay que reunir
| Documento | Dónde se solicita | Para qué sirve |
|---|---|---|
| Certificado de defunción | Registro Civil | Acredita el fallecimiento y abre el expediente sucesorio |
| Certificado de últimas voluntades | Ministerio de Justicia | Indica si hay testamento y ante qué notario |
| Copia autorizada del testamento | Notaría autorizante | Permite conocer la voluntad válida del causante |
| Acta de declaración de herederos | Notaría | Sustituye al testamento cuando no existe |
| Certificado de seguros de fallecimiento | Ministerio de Justicia | Localiza seguros con beneficiarios |
Aceptar, repudiar o hacerlo a beneficio de inventario
Aceptar la herencia pura y simplemente es rápido y cómodo, pero tiene un riesgo claro: respondes también de las deudas con tu propio patrimonio si la herencia no alcanza. Repudiar, en cambio, te saca por completo del reparto: ni bienes ni cargas. Entre ambos extremos está el beneficio de inventario, regulado en los arts. 988 a 1009 y 1010 y ss. del Código Civil, que separa la herencia de tu patrimonio personal y limita la responsabilidad al valor de lo heredado.
Si hay hipotecas, préstamos, avales o deudas ocultas, el beneficio de inventario evita que heredes un problema mayor que el activo.
Diferencias y efectos frente a las deudas
- Aceptación pura y simple: ganas el activo, pero también asumes el pasivo; si hay más deuda que bienes, respondes con lo tuyo.
- Repudiación: no recibes nada, pero tampoco cargas con las obligaciones del causante.
- Beneficio de inventario: las deudas se pagan solo hasta donde llegue la herencia; el resto no salta a tu bolsillo.
- En todos los casos, la decisión debe tomarse con inventario previo, no a ciegas.
Reparto de bienes, adjudicación de deudas y empresa familiar
- Inventario y valoración: primero se fija qué entra en la masa hereditaria, qué vale cada bien y qué deudas siguen vivas. Los arts. 1051 y ss. del Código Civil parten de ahí.
- Partición: después se decide qué recibe cada heredero, ya sea por testamento, por acuerdo entre todos o por división judicial si no hay consenso.
- Adjudicación de deudas: las cargas se arrastran con la herencia, así que hipotecas, préstamos y recibos pendientes también deben asignarse o pagarse.
- Empresa familiar: si hay participaciones, acciones o negocio en marcha, el reparto debe cuadrar con la estructura societaria y con la continuidad real de la actividad.
Cómo se formaliza el reparto entre herederos
- Encarga un cuaderno particional a notario, contador-partidor o abogado de familia, antes de que venza el plazo fiscal general de 6 meses.
- Revisa y acepta el inventario de bienes y deudas con todos los herederos; si falta acuerdo, la firma se bloquea y hay que ir por vía judicial o arbitral.
- Firma la escritura de partición y adjudicación en notaría, que es la base para inscribir inmuebles, cambiar vehículos y mover saldos bancarios.
- Lleva cada adjudicación al organismo que toque: Registro de la Propiedad, DGT, bancos o comunidad de propietarios, sin esperar a que aparezca un problema.
Participaciones, acciones y continuidad del negocio familiar
La herencia también afecta a la empresa familiar. En una sociedad limitada, la Ley de Sociedades de Capital, aprobada por el Real Decreto Legislativo 1/2010, permite que los estatutos ordenen la transmisión mortis causa de participaciones y que la sociedad tenga mecanismos de entrada o adquisición. En una sociedad anónima, las acciones suelen circular con más facilidad.
La clave no es solo quién hereda, sino quién puede seguir gestionando. Si entran varios hermanos, conviene fijar reglas de voto, administración y salida para que la empresa siga viva y no se rompa por dentro. En España esto se ve mucho en pymes de familia en Madrid, Valencia, Murcia, Galicia o Andalucía, donde patrimonio y negocio suelen ir pegados.
Impuesto de Sucesiones y Donaciones: qué mirar en tu comunidad
El Impuesto de Sucesiones y Donaciones se paga por adquirir bienes por herencia y lo regulan la Ley 29/1987, de 18 de diciembre, del Impuesto sobre Sucesiones y Donaciones y su reglamento, el Real Decreto 1629/1991, de 8 de noviembre. El plazo general es de 6 meses desde el fallecimiento, con posibilidad de prórroga si se pide a tiempo.
En España no se paga igual en toda la geografía. La cuota final puede cambiar muchísimo según la comunidad autónoma del causante: no es lo mismo heredar en la Comunidad de Madrid que en Cataluña, Andalucía o Galicia. Ahí entran las reducciones y bonificaciones autonómicas, que son las que suelen mover de verdad la factura. La autoliquidación se presenta en el modelo 650 y, para los datos sucesorios, también se usa el 660, normalmente en la hacienda autonómica competente o, en algunos supuestos, en la sede electrónica de la AEAT.
Norma estatal, bonificaciones autonómicas y modelos
| Bloque | Qué fija | Qué cambia | Dónde se presenta |
|---|---|---|---|
| Norma estatal | Hecho imponible, sujeto pasivo, reglas comunes y estructura básica del impuesto | No cambia por comunidad | Marco común en toda España |
| Comunidad autónoma | Reducciones, bonificaciones, tarifas y deducciones propias | Cambia mucho entre territorios | Hacienda autonómica competente |
| Modelos 650 y 660 | Declaración y autoliquidación de la herencia | El formato es común, pero la tramitación puede variar | Sede de la comunidad o AEAT, según el caso |
Fuentes
- Life5Herederos legales: quiénes son y orden de sucesión – Life5consultado el 15/08/2026
- RocketlawyerQuienes pueden ser herederos. Tipos de herencia – Rocket Lawyerconsultado el 15/08/2026
- AherenciasDiccionario de expresiones y términos jurídicos. – Herenciasconsultado el 15/08/2026
- UnicefHerencias: Toda la información que necesitas saber – UNICEF Españaconsultado el 15/08/2026
- EsnecaTipos de Herencias y Características – Esneca Business Schoolconsultado el 15/08/2026