
Qué es la herencia sin descendencia y cuándo se abre la sucesión intestada
Cuando una persona muere sin hijos ni nietos en España, la herencia no pasa automáticamente al cónyuge: primero hay que ver si existe un testamento válido y, si no lo hay, entra la sucesión intestada. En ese caso manda el Código Civil, en particular los arts. 912 a 958.
La sucesión intestada también se abre si el testamento es nulo, si no nombra heredero, si el heredero designado no puede o no quiere aceptar, o si el testamento no cubre todo el caudal hereditario y no hay previsión para los bienes no dispuestos. En España, además, hay que mirar la vecindad civil del fallecido: si tenía vecindad foral, puede no regir el orden del Código Civil común, sino la norma civil propia que corresponda.
Sin un testamento válido, no decide la intuición familiar: decide el orden legal de llamamiento y, si procede, la ley civil foral.
Supuestos que la activan: sin testamento, nulidad o ineficacia
- Fallecimiento sin testamento: no hay herederos designados por voluntad del causante.
- Testamento declarado nulo o ineficaz: por defecto de forma, incapacidad, revocación o porque el heredero instituido no llega a heredar.
- Testamento que no reparte todo el patrimonio: lo no dispuesto entra en sucesión intestada para esa parte.
- Heredero testamentario que repudia o no puede aceptar: el llamamiento fallido se cubre con las reglas legales.
- Vecindad civil foral aplicable: antes de aplicar el Código Civil común, hay que comprobar si el fallecido estaba sujeto a derecho civil catalán, aragonés, navarro, balear, gallego o vasco.
Quién hereda primero si no hay hijos ni nietos
| Supuesto | Quién recibe la propiedad | Qué pasa con el cónyuge viudo | Base legal |
|---|---|---|---|
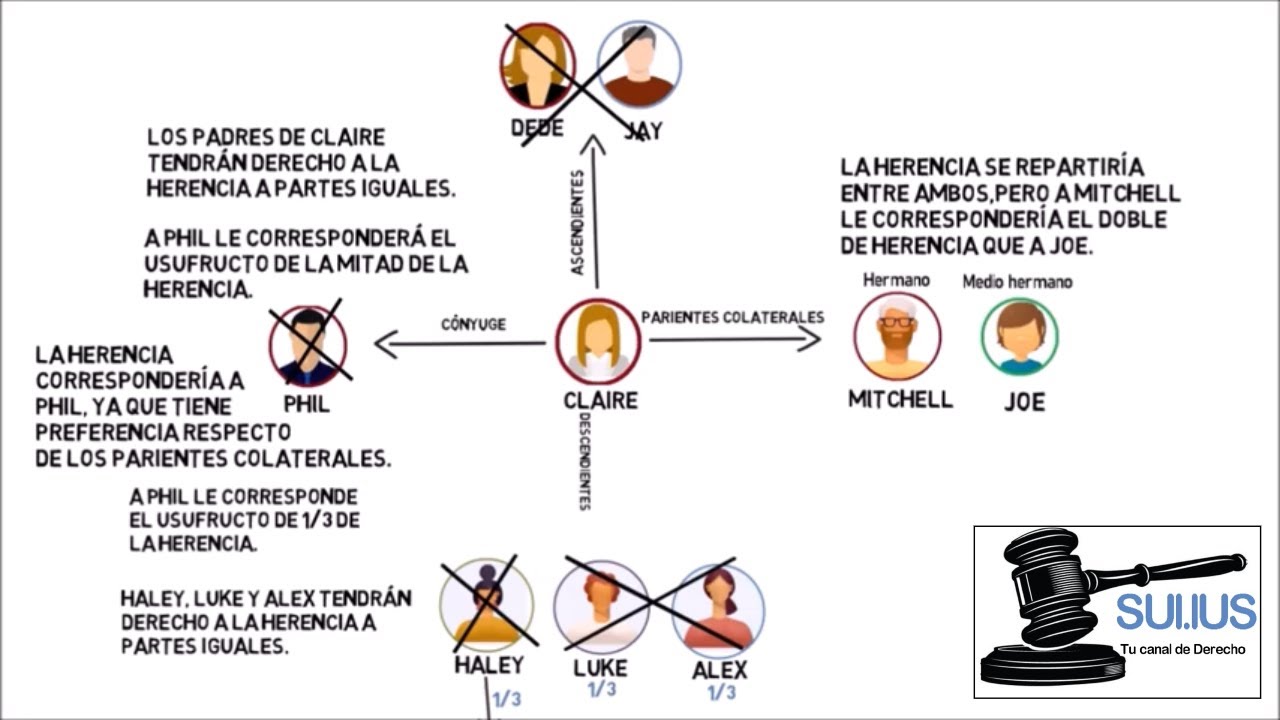
| Viven padre y madre | Heredan ambos por mitad | Si concurre con ascendientes, conserva un usufructo de parte de la herencia | art. 935 CC y art. 837 CC |
| Solo vive uno de los progenitores | Hereda íntegramente ese ascendiente | Mantiene, en su caso, el usufructo legal que corresponda | art. 935 CC y art. 837 CC |
| Viven ascendientes y cónyuge | Los ascendientes reciben la propiedad; el cónyuge, el usufructo de la mitad | El usufructo puede conmutarse por dinero o bienes si hay acuerdo | arts. 837 y 838 CC |
| No hay descendientes ni ascendientes | Hereda el cónyuge viudo en pleno dominio, si no estaba separado judicialmente ni de hecho | Ya no hay solo usufructo: pasa a ser heredero pleno | art. 944 CC |
Ascendientes: reparto entre padre y madre
Si no hay hijos ni nietos, la primera llamada suele ser la de los padres. El Código Civil en el art. 935 dice que, si viven ambos, heredan por mitad. Nada de porciones raras: la regla es simple. Si solo sobrevive uno, ese padre o madre se queda con toda la cuota de ascendientes.
Este punto importa mucho en España porque muchas herencias sin descendencia se atascan aquí: el viudo cree que todo es suyo y los padres piensan lo mismo. No lo es. En derecho común, los ascendientes entran antes que los hermanos y sobrinos cuando no hay hijos, y el reparto cambia si además existe cónyuge viudo.
Cónyuge viudo: usufructo y convivencia con los padres
El cónyuge viudo no separado judicialmente ni de hecho tiene una posición propia. Cuando no hay descendientes pero sí ascendientes, el art. 837 CC le reconoce el usufructo de la mitad de la herencia: puede usar y disfrutar los bienes, pero no es dueño pleno de esa mitad. Si los herederos y el cónyuge se ponen de acuerdo, el art. 838 CC permite conmutar ese usufructo por una renta, un capital o bienes concretos.
Si no hay ni descendientes ni ascendientes, el panorama cambia por completo: el art. 944 CC coloca al cónyuge como heredero en pleno dominio. Y eso deja fuera a hermanos, sobrinos y demás colaterales.
Hermanos, sobrinos, colaterales y Estado: el orden de llamamiento
- Si no hay descendientes ni ascendientes, entran hermanos y sobrinos. Los hijos de un hermano fallecido le representan en la herencia.
- Si concurren hermanos de doble vínculo y medio hermanos, los primeros reciben el doble de cuota que los segundos.
- Si no hay hermanos ni sobrinos, heredan los colaterales hasta el cuarto grado: tíos, primos y otros parientes del mismo nivel, siempre dentro del orden legal.
- El cónyuge viudo va antes que estos colaterales en derecho común, así que no compite con ellos cuando está vivo y con derecho sucesorio.
- Si no hay parientes con derecho a heredar, el llamamiento final es para el Estado, conforme al art. 956 CC.
Cómo cambia el reparto si hay testamento o vecindad civil foral
Imagina a Laura, en Sevilla, con 300.000 € netos entre piso, cuentas y un coche, sin hijos, con marido y con sus dos padres vivos. Si no hace testamento, no puede elegir libremente el reparto: el marido no se queda con todo, porque en derecho común los padres conservan su posición y el cónyuge tiene el usufructo que marca la ley. Si Laura sí hace testamento, cambia el margen de maniobra, pero no desaparecen las legítimas.
Los arts. 806 y 809 CC fijan esa idea básica: hay una porción reservada por ley a determinados familiares. En este supuesto, con ascendientes y cónyuge, los padres tienen una legítima protegida y el cónyuge mantiene su usufructo legal. El art. 834 CC reconoce el usufructo del cónyuge cuando concurre con descendientes; los arts. 837 y 838 CC completan el régimen cuando no hay descendientes y hay que coordinar ese usufructo con los ascendientes. El art. 810 CC encaja ese sistema de legítimas y derechos del viudo dentro de la herencia testada.
En números, sobre esos 300.000 €, Laura solo podría dejar libremente la parte que la ley no reserve. Si los padres tienen derecho a una legítima de un tercio, estaríamos hablando de 100.000 € como porción de libre disposición si concurren con cónyuge y ascendientes, sin tocar lo que la ley reserva al viudo. Si quisiera dejar todo al marido o a un sobrino, el testamento se tropezaría con la legítima de los padres y con el usufructo del cónyuge.
Si además Laura tuviera vecindad civil foral, el análisis cambia antes de repartir nada. En Aragón, Cataluña, Navarra, Baleares, Galicia o País Vasco puede haber reglas distintas sobre legítimas, llamamiento del cónyuge o derechos del viudo. Ahí no basta con mirar el Código Civil común: hay que comprobar la vecindad civil del causante y aplicar la norma civil propia que proceda.
Declaración de herederos, inventario y aceptación o renuncia
- Primero, conviene pedir el certificado de defunción y el de últimas voluntades. El primero sale del Registro Civil; el segundo, del Ministerio de la Presidencia, Justicia y Relaciones con las Cortes. El certificado de últimas voluntades solo puede pedirse transcurridos 15 días hábiles desde el fallecimiento, así que no se puede correr más.
- Después, si no hay testamento o no sirve, se tramita en notaría la declaración de herederos abintestato. La competencia y el trámite se regulan en los arts. 55 y 56 de la Ley del Notariado. La notaría suele ser la del último domicilio del causante o la del lugar donde esté la mayor parte de la herencia.
- Antes de firmar aceptación, hay que hacer inventario de bienes y deudas: cuentas bancarias, inmuebles, vehículos, hipotecas, préstamos, recibos pendientes, IBI y posibles embargos. Aquí ayudan bancos, Catastro, Registro de la Propiedad, ayuntamiento y, si hace falta, la DGT.
- Con el inventario claro, llega la hora de decidir: aceptar, aceptar a beneficio de inventario o renunciar. La aceptación puede ser expresa o tácita; la renuncia debe ser total y se hace en escritura pública.
- Por último, hay que liquidar el Impuesto sobre Sucesiones ante la Hacienda autonómica competente dentro de seis meses desde el fallecimiento. Si hace falta, se puede pedir prórroga dentro del plazo legal, pero no conviene apurar.
Documentos que suelen pedir en notaría
- Certificado literal de defunción.
- Certificado de últimas voluntades.
- Copia autorizada del testamento, si existe, o documentación para acreditar quiénes son los llamados.
- DNI o NIE del fallecido y de los posibles herederos.
- Libro de familia o certificados de nacimiento y matrimonio.
- Certificados bancarios, escrituras, notas simples, recibos del IBI y cualquier papel que acredite bienes o deudas.
Aceptar, aceptar a beneficio de inventario o renunciar
| Opción | Ventajas | Inconvenientes | Cuándo suele convenir |
|---|---|---|---|
| Aceptación pura y simple | Es la vía más rápida y sencilla | Respondes también con tu patrimonio personal si aparecen deudas | Solo cuando el inventario está claro y las deudas son asumibles |
| Aceptación a beneficio de inventario | Las deudas se pagan con cargo a la herencia, no con tu dinero | Exige ordenar bien el inventario y seguir un control más estricto | Cuando hay dudas sobre préstamos, avales o posibles embargos |
| Renuncia | Te apartas del activo y del pasivo | Pierdes toda la herencia; no puedes quedarte solo con los bienes buenos | Cuando el patrimonio está muy endeudado o no interesa asumir la gestión |
Aceptar sin mirar puede salir caro. Con los arts. 1010 a 1034 CC, el beneficio de inventario es la opción más prudente cuando hay dudas serias sobre deudas: separa el patrimonio del causante del del heredero y evita sustos con los acreedores. La renuncia, en cambio, tiene sentido si el saldo es claramente negativo o si no quieres entrar en el problema.
Impuesto de Sucesiones, plazos y conflictos frecuentes
| Tema | Qué pasa en España | Plazo o regla práctica | Norma / órgano |
|---|---|---|---|
| Liquidación del impuesto | Los herederos deben presentar y pagar el impuesto ante la Hacienda autonómica competente | 6 meses desde el fallecimiento | Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones y art. 67 del Reglamento del ISD |
| Prórroga | Se puede pedir más tiempo si faltan papeles o hay bloqueo en la herencia | Hay que solicitarla dentro de los primeros meses del plazo | Reglamento del ISD |
| Deudas del fallecido | Pueden comerse la herencia o dejarla en saldo negativo | Revisar siempre antes de aceptar | Notaría, bancos y registros |
| Cuentas bloqueadas | El banco suele congelar la disposición hasta ver la declaración de herederos | Hasta acreditar quién hereda | Entidad bancaria |
| Falta de documentación | Retrasa la escritura y el impuesto | Cuanto antes se pida cada certificado, mejor | Registro Civil, notaría y Hacienda autonómica |
Los conflictos más frecuentes en una herencia sin descendencia en España son bastante terrenales: hermanos que discrepan, cuentas que están bloqueadas en el banco, hipotecas sin pagar y papeles que no aparecen. Si además hay vivienda en Madrid, un piso en Valencia o una finca en un pueblo de Andalucía, el inventario se complica por las cargas y por la documentación registral. La solución pasa por moverse rápido, pedir los certificados correctos y no aceptar a ciegas.
Si la herencia trae deudas, la prudencia manda. Si faltan escrituras, el notario no puede inventarlas. Y si hay pelea entre parientes, muchas veces la única salida útil es ordenar primero la sucesión notarial y fiscal, y después decidir si se va a una reclamación concreta o a una partición amistosa con abogado especialista en sucesiones en España.
Fuentes
- ArriagaasociadosLas herencias sin testamento (o abintestato) en Españaconsultado el 15/08/2026
- Fernandezcarreroabogados¿Una persona sin hijos puede dejar su herencia a quien quiera?consultado el 15/08/2026
- Notariabuendia¿Quiénes son los herederos forzosos de una persona sin pareja y …consultado el 15/08/2026
- Sepin¿Quién hereda si no hay hijos ni testamento? Análisis con Helenaconsultado el 15/08/2026
- HereditasabogadosCómo son las Herencias sin Hijos ni Padres – Hereditas Abogadosconsultado el 15/08/2026