
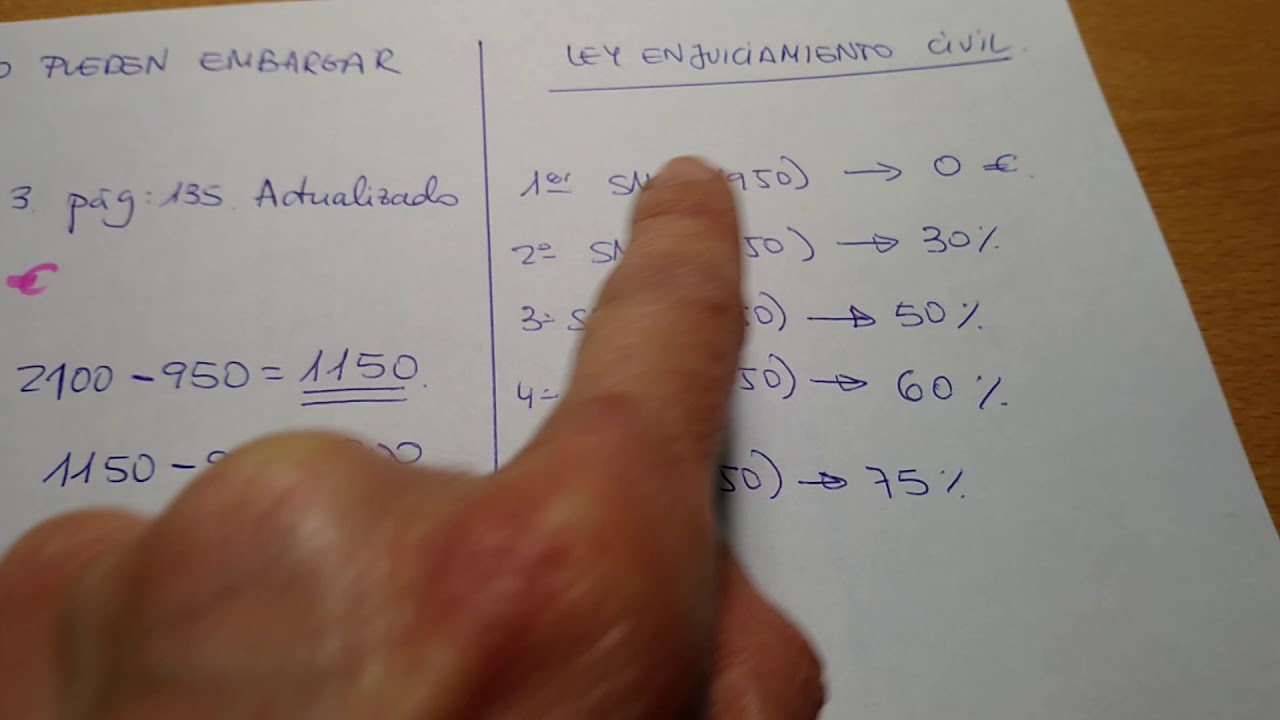
La cantidad embargable de una nómina en España se calcula sobre lo que realmente cobras, no sobre el bruto. El embargo lo puede ordenar un juzgado o una administración pública, y la base legal está en el artículo 607 de la Ley 1/2000, de Enjuiciamiento Civil y, para deudas tributarias, en el artículo 169 de la Ley 58/2003, General Tributaria.
Qué es el embargo de nómina en España y quién lo ordena
El embargo de nómina es una retención forzosa sobre el sueldo que te ingresa la empresa, aplicada para pagar una deuda pendiente. En la práctica, la empresa actúa como retenedora: descuenta una parte del salario y la entrega al órgano que ha dictado el embargo.
En España, esa orden puede venir de dos vías distintas:
- Un juzgado, cuando la deuda se está ejecutando en un procedimiento judicial.
- La AEAT u otra administración con potestad recaudatoria, cuando la deuda se cobra por vía administrativa.
- La empresa no fija el porcentaje por su cuenta; aplica la orden recibida y ajusta la retención a la nómina.
- Si cambias de pagador, el embargo puede seguir vivo y trasladarse al nuevo empleador cuando la administración o el juzgado lo comunican.
Embargo judicial y embargo administrativo: en qué se diferencian
- Judicial: nace de una resolución judicial y se tramita ante el juzgado que lleva la ejecución. Suele aparecer en deudas civiles, mercantiles o algunas ejecuciones laborales.
- Administrativo: nace de una deuda pública en vía ejecutiva, como una deuda tributaria con la AEAT o un descubierto con otra administración.
- En el embargo judicial manda la resolución del órgano judicial; en el administrativo manda la providencia o diligencia de embargo dictada por la administración competente.
- La empresa recibe la orden y calcula la retención, pero no decide ni la deuda ni el origen.
La clave no es solo quién te reclama, sino qué vía ha usado para cobrar: judicial o administrativa. Eso cambia el cauce de revisión, aunque la protección del salario tenga una lógica común.
Cómo se calcula la cantidad embargable de una nómina
Para calcular cuánto te pueden retener, hay que partir del importe líquido que figura en la nómina y aplicar la escala legal sobre el exceso que supere el SMI vigente. Si el salario es mensual, el cálculo se hace sobre la nómina mensual; si se paga por días, sobre el importe diario.
- Localiza en tu nómina el salario líquido mensual o diario, es decir, lo que te queda tras cotizaciones y retenciones.
- Comprueba si las pagas extra están prorrateadas, porque entonces ya van dentro del importe líquido mensual.
- Identifica el SMI vigente aplicable al periodo de cobro y resta ese umbral protegido.
- Aplica el porcentaje de embargo a cada tramo del exceso, no a toda la nómina.
- Si hay reducción judicial por cargas familiares, revisa si el embargo puede moderarse dentro de los márgenes legales.
Base de cálculo: salario líquido, mensual o diario, y pagas extras prorrateadas
La referencia práctica es el salario que realmente percibes, no el bruto. Por eso conviene mirar la cifra final de la nómina, después de Seguridad Social y del IRPF, porque esa es la que usa el simulador oficial de la AEAT.
Si cobras en 14 pagas y las extras no están prorrateadas, cada paga extra puede alterar el mes en que se abona. Si las pagas están prorrateadas, el importe ya aparece repartido entre las nóminas ordinarias y el cálculo mensual sale más estable.
Cuando el salario se liquida por días, la protección se ajusta al importe diario. Esto importa mucho en contratos temporales, bajas, altas a mitad de mes o jornadas parciales, porque el cálculo no se debe hacer como si todo el mes fuera igual.
Tramos y porcentajes de embargo aplicables
La escala del artículo 607 de la LEC funciona sobre el exceso que supera el SMI. No se aplica el porcentaje a toda la nómina, sino a cada tramo que va saliendo por encima del mínimo protegido.
| Tramo sobre el SMI | Porcentaje embargable |
|---|---|
| Hasta 1 SMI | 0% |
| Sobre el exceso entre 1 y 2 SMI | 30% |
| Sobre el exceso entre 2 y 3 SMI | 50% |
| Sobre el exceso entre 3 y 4 SMI | 60% |
| Sobre el exceso entre 4 y 5 SMI | 75% |
| Sobre el exceso que supere 5 SMI | 90% |
La lógica es sencilla: primero se protege un salario mínimo equivalente al SMI y, a partir de ahí, se embarga más a medida que sube la nómina. En un salario medio, la retención real suele salir bastante más baja de lo que la gente imagina.
Ejemplo práctico con una nómina de 1.500 euros
Imagina a Ana, que trabaja en Sevilla y cobra 1.500 € netos al mes. Para ilustrar el cálculo, vamos a suponer un SMI mensual de 1.134 €.
- Salario líquido mensual: 1.500 €
- Parte protegida: 1.134 €
- Exceso embargable: 366 €
- Tramo aplicable: primer tramo sobre el exceso, al 30%
- Cantidad a embargar: 366 € × 30% = 109,80 €
Si ese mes Ana cobrara una extra prorrateada, o si tuviera una incidencia que alterara el líquido final, el número cambiaría. Por eso conviene comprobar siempre la nómina concreta del mes y no usar una media anual sin más.
Qué datos pide el simulador oficial de la AEAT
La herramienta oficial de la Agencia Tributaria para el cálculo del importe embargable de sueldos es la Ayuda para el cálculo del importe embargable de sueldos. Pide pocos datos, pero hay que meterlos bien para no falsear el resultado.
- Tipo de retribución.
- Tipo de salario: mensual o diario.
- Si las pagas extras están prorrateadas: sí o no.
- Importe líquido mensual o diario.
- El resultado final del cálculo, con el importe a embargar.
Importe líquido mensual o diario: cómo introducirlo bien
Aquí está el error más común: poner el bruto o mezclar mensualidades con importes diarios. Si tu nómina es mensual, mete el líquido mensual. Si cobras por días o el sistema de pago está calculado así, usa el líquido diario.
También hay que ser coherente con las extras. Si están prorrateadas, el importe ya las incorpora; si no lo están, no las inventes dentro del cálculo mensual. Una cifra mal elegida en este punto puede mover varios euros al mes y hacer que la retención no cuadre con la nómina real.
Cuándo puede cambiar el resultado por una reducción judicial o por incidencias en la nómina
El resultado puede moverse si existe una reducción judicial por cargas familiares. La LEC permite que, en determinados casos, el órgano judicial modere el embargo dentro de los márgenes previstos en el artículo 607.3. No es automático: hay que acreditar la situación y pedirlo por el cauce correcto.
También hay incidencias de nómina que alteran el cálculo sin que nadie toque la resolución de embargo:
- atrasos abonados en un mes concreto;
- pagas extra no prorrateadas;
- horas extra o bonus variables;
- finiquito o liquidación por despido;
- bajas, altas o cambios de jornada a mitad de mes;
- errores en el líquido que la empresa toma como base.
Errores frecuentes al calcular la retención
- Confundir el bruto con el líquido.
- Olvidar que las pagas extras pueden estar prorrateadas.
- Aplicar el porcentaje sobre toda la nómina y no solo sobre el exceso.
- Meter en el simulador un salario mensual cuando en realidad el cobro es diario.
- No revisar si hay reducción judicial por cargas familiares.
- Pensar que una nómina variable funciona igual que una nómina fija todos los meses.
Herramienta oficial de la AEAT frente a calculadoras privadas
| Herramienta | Qué aporta | Límites |
|---|---|---|
| AEAT | Cálculo oficial y homogéneo con los datos básicos de la nómina | No sustituye la resolución del embargo ni revisa incidencias salariales complejas |
| Calculadoras privadas | Suele ser más cómoda y orientativa para hacer comprobaciones rápidas | No tiene valor oficial y puede quedarse corta si hay reducciones, atrasos o pagas irregulares |
| Revisión humana de nómina | Permite detectar errores de base, extras o prorrateos | Depende de que RR. HH. o la gestoría faciliten el desglose correcto |
La herramienta oficial da una referencia sólida, pero no puede corregir por sí sola una nómina mal calculada ni interpretar todos los matices de una reducción judicial. Las privadas ayudan a orientarte, aunque no sustituyen al documento de embargo ni al cálculo real de la empresa.
Cuándo fiarte del simulador oficial y cuándo revisar el resultado
- Si tu nómina es fija, mensual y sin extras raras, el simulador de la AEAT suele servirte para comprobar que la retención va bien.
- Si hay pagas extra, atrasos, finiquitos o jornada parcial, conviene revisar cada mes el dato de entrada.
- Si la retención viene de una deuda tributaria y la cifra no encaja, compara el resultado con la notificación de la AEAT y con el desglose de la nómina.
- Si el embargo es judicial, no te quedes solo con la calculadora: mira también la resolución del juzgado o el decreto de ejecución.
Qué hacer si el embargo no cuadra con tu nómina
- Revisa la nómina del mes y la comunicación de embargo el mismo día que la recibas. Si eres el deudor y la empresa ya ha retenido, pide a RR. HH. o a la gestoría el desglose del cálculo en 24-48 horas.
- Mete los datos en el simulador oficial de la AEAT y guarda una captura con el importe líquido, el tipo de salario y el estado de las pagas extras. Hazlo antes de dejar pasar el mes.
- Si el origen es tributario, presenta un escrito ante la Dependencia de Recaudación o por la Sede electrónica de la AEAT en cuanto detectes el error. Si ya tienes una notificación formal, respeta el plazo que marque esa notificación.
- Si el origen es judicial, dirige la revisión al juzgado que dictó el embargo y, si actúas con abogado o procurador, hazlo de inmediato para intentar corregir la siguiente nómina.
- Si el error viene de la empresa, pide rectificación por escrito y guarda el justificante. Muchas incidencias se resuelven antes de que llegue la siguiente remesa de pagos.
Documentación que conviene reunir antes de reclamar
- Nómina completa del mes afectado.
- Resolución judicial o notificación de la AEAT que ordena el embargo.
- Comunicación interna de la empresa, si te la han dado.
- Desglose del cálculo de la retención.
- Nóminas de meses anteriores para ver si el error es puntual o repetido.
- Justificantes de pagas extra, atrasos, bonus o finiquito, si influyen en el líquido.
- Cualquier prueba de cargas familiares o incidencias de jornada que puedan justificar una revisión.
Fuentes
- TributasenasturiasCálculo del importe embargable de sueldosconsultado el 16/08/2026
- ApthuelvaCalculadora de Embargo de Sueldosconsultado el 16/08/2026
- AdpEmbargos en nómina: cómo calcularlos y qué tener en cuentaconsultado el 16/08/2026
- CarmEmbargo de Sueldos y Salarios – ATRMconsultado el 16/08/2026
- Jafuster¿Te pueden embargar toda la nómina? Límites del … – J.A Fusterconsultado el 16/08/2026