
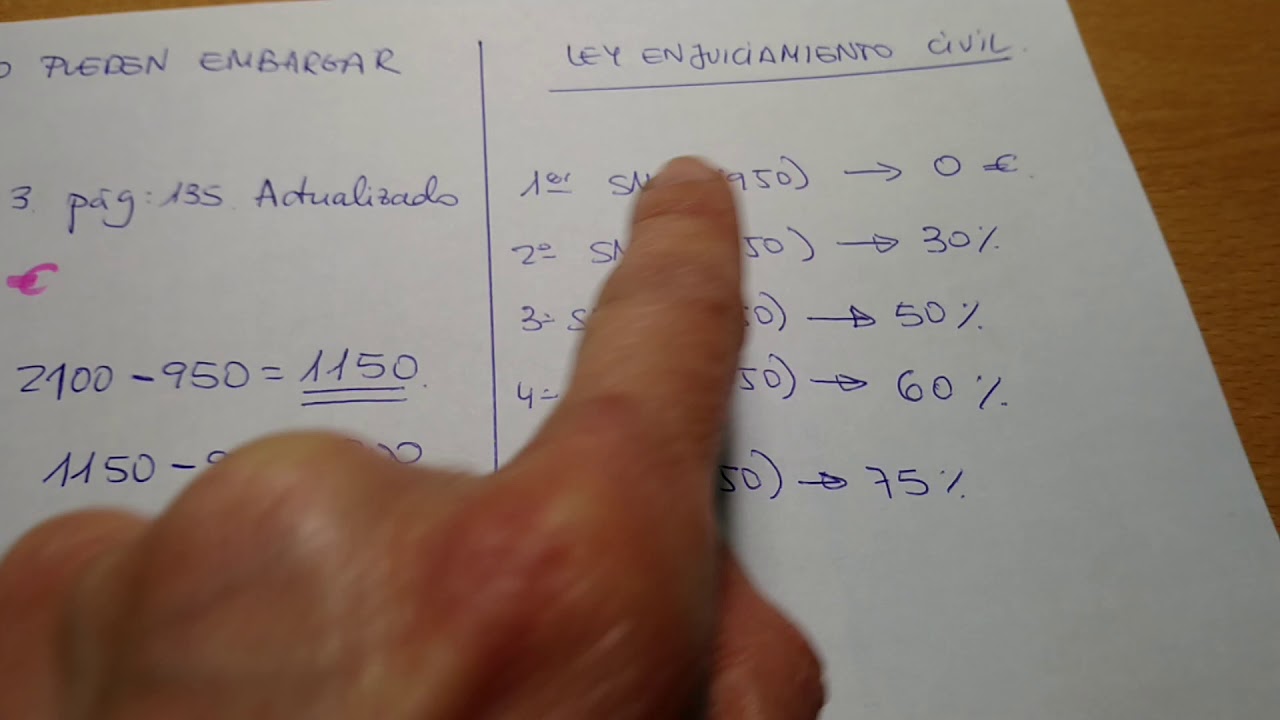
El embargo de salarios en España se aplica dentro de un procedimiento de apremio o de ejecución y nunca puede vaciarte la nómina por debajo del tramo inembargable. Desde el SMI, la retención sube por escalones: primero un 30%, luego un 50%, un 60%, un 75% y, al final, un 90%.
Qué es el embargo de salarios y cuándo puede acordarse
El embargo de sueldos y salarios es la retención forzosa de parte de la nómina para pagar una deuda reconocida en un expediente de ejecución o apremio. En la práctica española lo ordena un juzgado o la Administración tributaria, y la empresa pagadora actúa como retenedora: descuenta el importe que le mandan y lo ingresa donde proceda.
No se hace de cualquier manera. La regla de base la marca el artículo 607 de la Ley de Enjuiciamiento Civil, que protege el salario mínimo y obliga a calcular la retención por tramos. Dicho de forma llana: si tu nómina no supera el SMI, no hay embargo de salario ordinario; si lo supera, solo se toca el exceso y con los porcentajes legales.
En el ámbito tributario, la Agencia Tributaria encaja esta lógica con el apremio regulado en el artículo 169.2 de la Ley General Tributaria, que ordena actuar sobre bienes y derechos del deudor cuando la deuda no se paga. El salario entra ahí como uno de los bienes embargables, pero siempre respetando los límites del artículo 607 LEC.
El resultado es bastante claro: el embargo no nace porque sí, sino cuando ya existe una deuda exigible y el órgano competente decide cobrarla forzosamente. Suele verse en deudas civiles, mercantiles, laborales y también en deudas con Hacienda o con otros organismos públicos.
Qué norma manda en el embargo de sueldos: art. 607 LEC y art. 169.2 LGT
- El artículo 607 de la Ley de Enjuiciamiento Civil fija la idea central: el salario mínimo es inembargable y el resto se retiene por tramos, no de golpe.
- El artículo 169.2 de la Ley General Tributaria encaja el embargo salarial dentro del procedimiento de apremio de la AEAT cuando la deuda tributaria sigue pendiente.
- El salario mínimo de referencia en 2024 quedó fijado en el Real Decreto 145/2024, de 6 de febrero, con 1.134 euros al mes en 14 pagas.
- La Agencia Tributaria publica su criterio y su calculadora en la Sede electrónica de la AEAT y en su herramienta específica de cálculo.
- La misma escala se usa en España para juzgados y para Hacienda; cambia el órgano que ordena el embargo, no la lógica del cálculo.
Escala de embargo de salarios por tramos sobre el SMI
La escala se aplica sobre el exceso que supera cada tramo, no sobre toda la nómina. Con el SMI de 2024 como referencia, queda así:
| Tramo sobre el SMI | Porcentaje embargable | Qué se retiene |
|---|---|---|
| Hasta 1 SMI | 0% | Nada |
| De 1 a 2 SMI | 30% | Solo el exceso del primer tramo adicional |
| De 2 a 3 SMI | 50% | Solo el exceso del segundo tramo adicional |
| De 3 a 4 SMI | 60% | Solo el exceso del tercer tramo adicional |
| De 4 a 5 SMI | 75% | Solo el exceso del cuarto tramo adicional |
| Más de 5 SMI | 90% | Lo que exceda del quinto SMI |
La idea importante es esta: el porcentaje no se aplica a toda la nómina, sino solo a la parte que cae en cada tramo.
Cuánto te pueden quitar según tu nómina y cómo se aplican las pagas extras
Si cobras 2.268 euros al mes, con el SMI de 1.134 euros, los primeros 1.134 euros quedan fuera del embargo. Sobre los segundos 1.134 euros se aplica el 30%, así que la retención sería de 340,20 euros. Ese es el esquema básico cuando la nómina solo entra en el segundo tramo.
Si tu sueldo sube, el embargo también sube, pero por escalones. Con una nómina de 3.500 euros, por ejemplo, ya no basta con el 30% del exceso: una parte cae en el segundo tramo y otra en el tercero, y el importe retenido se dispara.
Salario mensual, salario diario y pagas extras prorrateadas
- En una nómina mensual, la base de cálculo es el importe líquido que recibes cada mes, no el salario bruto.
- En un salario diario, la referencia se adapta al importe por día para no distorsionar el cálculo cuando hay contratos temporales o jornadas no homogéneas.
- Si las pagas extras están prorrateadas, su parte ya va dentro de cada mensualidad y aumenta la base embargable de ese mes.
- Si las pagas extras no están prorrateadas, el cálculo se hace cuando se pagan esas pagas, porque entonces forman parte del salario disponible en ese momento.
- En la práctica, lo que manda es cuánto entra en tu cuenta cada periodo de pago y cómo está estructurada la nómina.
Ejemplo práctico de cálculo con cifras reales
- Imagina una nómina líquida de 3.500 euros al mes en Sevilla y un embargo ordenado por la AEAT.
- El órgano de recaudación y la empresa pagadora toman como referencia el SMI de 1.134 euros. Esa primera parte es inembargable.
- Queda un exceso de 2.366 euros.
- Los primeros 1.134 euros de ese exceso tributan al 30%: 340,20 euros.
- Los 1.232 euros restantes entran en el siguiente tramo y se embargan al 50%: 616 euros.
- El total retenido en esa nómina sería de 956,20 euros.
- En el mes siguiente, la empresa repetiría la operación con la nueva nómina líquida hasta que el órgano que ordenó el embargo comunique que la deuda está cubierta o que cambie la orden.
Cómo se calcula con la herramienta oficial de la Agencia Tributaria
La calculadora de la AEAT sirve para estimar el importe embargable sin hacer cuentas a mano. Puedes usarla en la herramienta oficial de cálculo del salario embargable, y si necesitas contrastar otros trámites o avisos puedes moverte también por la Sede electrónica de la AEAT.
- Abre la calculadora y elige si el salario es mensual o diario.
- Indica el importe líquido que cobras.
- Señala si las pagas extras están prorrateadas o no.
- Introduce el dato que te pide sobre el importe a embargar.
- Revisa el resultado: la herramienta te devuelve cuánto sería embargable según los tramos legales.
Qué datos te pide la calculadora oficial
- Importe a embargar.
- Tipo de salario: mensual o diario.
- Pagas extras prorrateadas: sí o no.
- Importe líquido mensual o diario.
- En algunos casos, el cálculo cambia si la nómina ya incluye conceptos variables, así que conviene meter el dato exacto de tu nómina.
Cómo y cuándo se notifica el embargo a la empresa pagadora
La empresa no decide cuánto retener: recibe una orden del juzgado o de la AEAT y debe aplicarla tal como venga. Lo normal es que empiece a retener en la nómina del mes en que recibe la notificación si la nómina aún no está cerrada; si ya está cerrada, pasa a la siguiente mensualidad.
Desde ese momento, la retención se practica mes a mes en la cuantía que salga de la escala legal, y la empresa ingresa o pone a disposición de quien ordenó el embargo lo que corresponda. Si la deuda no se cubre con una sola nómina, la retención continúa en los meses siguientes.
También aquí hay un punto práctico importante: si la empresa se equivoca y retiene de menos o de más, el problema no lo arregla el trabajador por su cuenta. Hay que revisar la orden, la nómina y la base usada para calcularla, y pedir rectificación al órgano que emitió el embargo.
Qué hacer si te embargan de más o el cálculo no cuadra
Ventajas de revisarlo rápido
- Detectas si han usado el salario bruto en vez del líquido.
- Compruebas si han contado dos veces una paga extra prorrateada.
- Puedes ver si han aplicado un SMI desactualizado o un tramo mal calculado.
- Si el error viene de la empresa, se corrige antes de que se acumulen varias nóminas mal retenidas.
- Si el error viene del órgano que ordenó el embargo, dejar constancia por escrito acelera la revisión.
Inconvenientes de dejarlo pasar
- El descuento seguirá mes a mes aunque el cálculo sea incorrecto.
- Recuperar el dinero tarda más y obliga a tramitar la rectificación ante el órgano que ordenó el embargo.
- La empresa puede seguir aplicando una instrucción errónea si nadie le comunica el fallo.
- Si el embargo era de la AEAT, la regularización puede exigir aportar nóminas, contrato y justificantes para que Recaudación corrija la base.
- Cuanto más tardes, más difícil es reconstruir el origen exacto del error.
Lo sensato es pedir por escrito una revisión inmediata, adjuntar la última nómina y la orden de embargo, y comprobar si el fallo está en la base de cálculo, en el tramo aplicado o en la prorrata de las pagas extras. Si el embargo lo dictó un juzgado, la petición va al propio órgano judicial; si lo dictó la AEAT, se presenta ante la unidad de recaudación que lo ordenó.
Fuentes
- Embargo-salarioCálculo de embargo de salarioconsultado el 16/08/2026
- Bazanoposiciones¿Cómo se calcula el embargo de sueldo, salario o pensión?consultado el 16/08/2026
- ApthuelvaCalculadora de Embargo de Sueldosconsultado el 16/08/2026
- Agusti-asociadosEmbargo salarial en 2025: nuevas cuantías y aspectos claveconsultado el 16/08/2026
- Grupo2000¿Cómo se hace el embargo de una nómina? – Grupo 2000consultado el 16/08/2026