
¿Qué es el embargo del salario y quién puede acordarlo?
El límite del embargo del salario en España no significa que nadie pueda tocar tu nómina, sino que no pueden hacerlo sin respetar unos topes legales. En España, el embargo de sueldos y salarios se mueve entre dos referencias clave: el artículo 607 de la Ley de Enjuiciamiento Civil, que fija los límites por tramos, y el artículo 169.2 de la Ley General Tributaria, que permite actuar sobre salario y sueldo cuando no se conocen otros bienes del deudor.
Cuándo procede y qué papel tiene la empresa pagadora
El embargo no nace porque sí. Se acuerda dentro de un expediente de ejecución o de apremio, ya sea judicial o administrativo, y luego se notifica a la empresa pagadora. En la práctica, quien paga la nómina en España —una empresa privada, una administración o un pagador público— recibe una orden muy concreta: cuánto retener, desde qué mes y en qué cuenta ingresar el dinero.
La empresa no entra a discutir si la deuda está bien calculada o si el trabajador está de acuerdo. Su función es técnica: aplicar la retención mensual con proporción, dejar a salvo la parte inembargable y remitir el importe al organismo acreedor. La Agencia Tributaria de la Región de Murcia lo explica así en su guía práctica sobre embargo de sueldos y salarios.
Si el primer mes no basta para cubrir la deuda, la retención sigue en los meses siguientes hasta completar lo debido.
La empresa no decide si procede el embargo: solo aplica la orden y respeta los límites legales.
Qué parte de la nómina está protegida por el SMI
La barrera inicial es el salario mínimo interprofesional. Según el artículo 27 del Estatuto de los Trabajadores, el salario mínimo es la referencia básica en España, y el art. 607 LEC lo convierte en la parte inembargable de la nómina. Si tomas como referencia 2024, el SMI mensual que manejan las guías prácticas es de 1.134 €.
| Forma de cobrar | Parte protegida | Cómo se mira en la práctica |
|---|---|---|
| Con pagas extra prorrateadas | SMI anual dividido entre 12 | Cada nómina mensual se compara con ese tope único. |
| En 14 pagas | SMI mensual por cada percepción | La nómina ordinaria y las extras conservan su tratamiento salarial. |
| Nómina por debajo del SMI | 100% protegida | No hay embargo salarial sobre ese mes. |
Pagas extra prorrateadas o en catorce pagas: cómo cambia el límite
- Si cobras con pagas extra prorrateadas, la protección se reparte entre 12 meses. Eso hace que cada nómina mensual ya lleve dentro la parte proporcional de las extras.
- Si cobras en 14 pagas, el salario ordinario mensual se contrasta con el SMI mensual y las pagas extraordinarias mantienen su carácter salarial cuando se abonan.
- En ambos sistemas, el mínimo no desaparece: lo que se protege es la cuantía equivalente al SMI vigente. Solo el exceso entra en el embargo.
- Si un mes cobras menos del mínimo por jornada reducida, reducción temporal o una paga corta, el margen embargable se estrecha o desaparece.
Tramos del embargo: cuánto te quitan según lo que superes el mínimo
Una vez salvado el mínimo inembargable, la ley aplica porcentajes crecientes sobre el exceso. El cálculo no se hace sobre toda la nómina, sino solo sobre la parte que supera ese suelo.
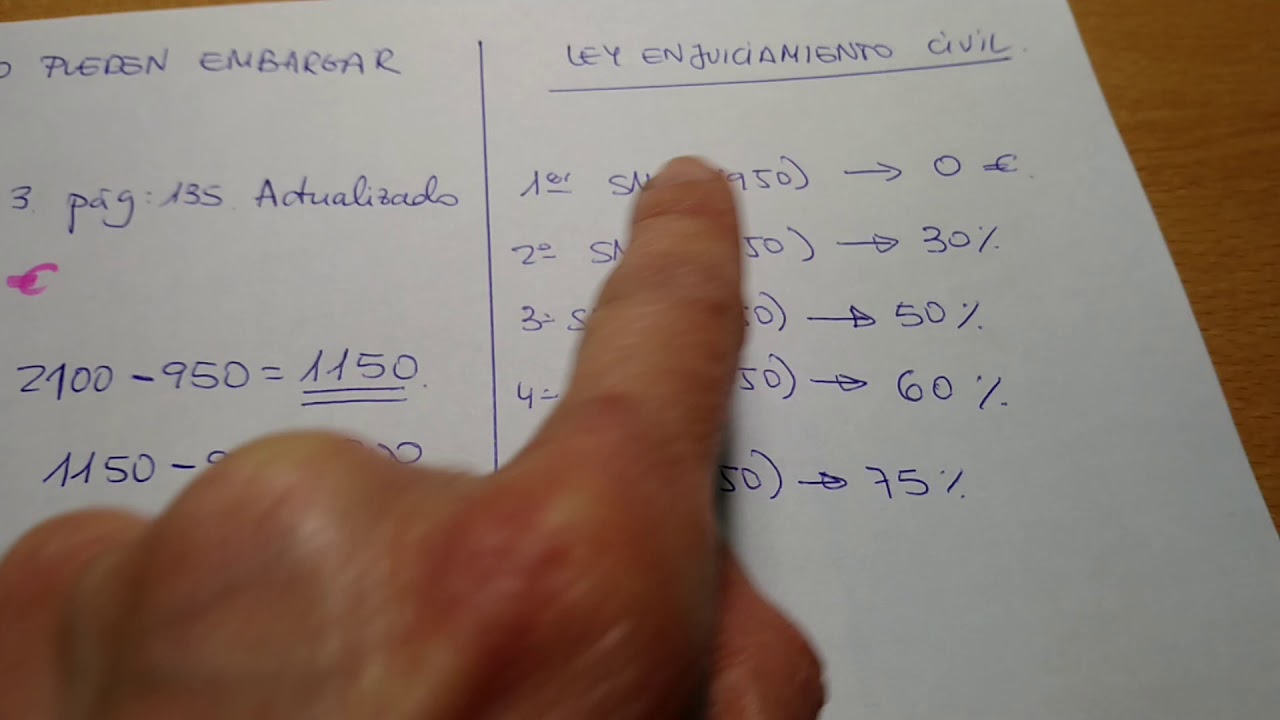
| Tramo sobre el exceso del SMI | % embargable | Qué significa |
|---|---|---|
| Hasta 1 SMI | 0% | Todo ese tramo queda protegido. |
| Entre 1 y 2 SMI | 30% | Se retiene casi un tercio del exceso. |
| Entre 2 y 3 SMI | 50% | La mitad de ese nuevo tramo. |
| Entre 3 y 4 SMI | 60% | Se embarga más de la mitad. |
| Entre 4 y 5 SMI | 75% | Solo se conserva una cuarta parte del tramo. |
| Más de 5 SMI | 90% | Casi todo el exceso se puede retener. |
La escala es simple: cuanto más te alejas del mínimo, más sube la parte embargable. Esa progresión es la que usan empresas, juzgados y Administraciones cuando practican la retención mensual.
Cómo se calcula sobre salario líquido, dietas, indemnizaciones y finiquito
La clave está en separar bien los conceptos. No todo lo que entra en tu cuenta tiene el mismo tratamiento.
Ejemplo real con cifras
Ana trabaja en Sevilla y cobra 1.500 € netos al mes, en 14 pagas. En agosto recibe 150 € de dietas por un desplazamiento justificado y, en el finiquito de un despido objetivo tras 4 años, le incluyen 600 € por vacaciones no disfrutadas y 3.200 € de indemnización por despido.
- Sobre su salario mensual de 1.500 €, el exceso sobre 1.134 € es de 366 €. El embargo sobre ese exceso sería del 30%, es decir, 109,80 €.
- Las dietas justificadas no se tratan como salario; si son realmente gastos compensados, no entran en el embargo salarial.
- Los 600 € por vacaciones no disfrutadas sí son salario a efectos de embargo. Si esa misma mensualidad incluye ambos conceptos salariales, el total sube a 2.100 €; el exceso sobre el mínimo es 966 € y el embargo sobre esa parte sería 289,80 €.
- La indemnización por despido de 3.200 € no queda sometida al mismo tope que la nómina: puede ser embargada sin ese límite salarial, hasta cubrir la deuda que exista.
Qué conceptos entran y cuáles no
- Sí entran: salario líquido, parte proporcional de pagas extra, paga extra devengada en el finiquito y vacaciones no disfrutadas.
- No entran con límite salarial: dietas y otras percepciones extrasalariales, siempre que sean auténticas compensaciones de gastos.
- Indemnización por despido: no queda sometida al límite del art. 607 LEC como salario; puede embargarse sin tope salarial.
- Si en un mismo pago conviven conceptos salariales y extrasalariales, la empresa debe separarlos antes de calcular la retención.
Cómo debe actuar la empresa pagadora cuando recibe la notificación
- Recibir la notificación del juzgado o de la Administración que haya trabado el embargo. Entra en juego en el mes de recepción, no cuando a la empresa le venga bien.
- Calcular la parte embargable de la nómina de ese mes aplicando el art. 607 LEC y respetando el mínimo inembargable.
- Retener e ingresar el importe en la cuenta bancaria que indique el organismo acreedor, normalmente junto con la liquidación mensual.
- Seguir reteniendo en los meses sucesivos si la deuda no queda cubierta con una sola nómina. El embargo no se extingue por el simple paso del tiempo.
- Entregar al trabajador el justificante de la transferencia o ingreso para que pueda comprobar qué se ha retenido.
- Comunicar la baja al organismo que dictó el embargo si el trabajador deja la empresa, en cuanto se produzca la extinción o cese de la relación laboral.
En la práctica, la empresa actúa como puente entre la nómina y el acreedor, pero no decide ni el origen de la deuda ni su cuantía final.
Casos especiales: deudas con la AEAT, bajas, tiempo parcial y duración del embargo
Embargos tributarios y deudas privadas
- Con la AEAT y otras administraciones, el embargo puede dirigirse contra el salario aunque no se conozcan otros bienes del deudor; esa lógica encaja con el artículo 169.2 de la Ley General Tributaria.
- En deudas privadas no hay un mínimo legal de deuda para que exista embargo salarial: lo relevante es que haya una deuda exigible y un título que permita la ejecución.
- En España, el embargo sigue vivo hasta que la deuda pendiente queda satisfecha. Si no alcanza un mes, se sigue reteniendo en los siguientes.
Tiempo parcial, bajas y duración del embargo
- Si trabajas a tiempo parcial, no hay un blindaje extra por el hecho de cobrar menos horas: se aplica el embargo sobre lo que realmente percibes, respetando los límites del art. 607 LEC.
- Si estás de baja y sigues cobrando cantidades salariales o una prestación que sustituye al salario, el embargo puede seguir existiendo sobre ese pago, según quién sea el pagador y la orden recibida.
- Si la empresa deja de pagarte porque ya no trabajas allí, debe comunicar la baja al organismo embargante; a partir de ahí, la retención se reorientará o quedará suspendida hasta que exista otro pagador.
- El embargo dura hasta que la deuda pendiente queda completamente cubierta. No caduca por sí solo.
- Si cambia tu situación laboral, el límite legal no desaparece: cambia la fuente de pago, pero sigue mandando el mismo marco del embargo.
Dudas habituales sobre el embargo de la nómina
1. ¿Cuál es la cantidad máxima que me pueden embargar del salario en España?
En España, tu sueldo solo puede embargarse por tramos, y la parte equivalente al salario mínimo interprofesional está protegida en general. A partir de lo que exceda del SMI, el embargo se aplica por porcentajes crecientes según el artículo 607 de la Ley de Enjuiciamiento Civil. Si tienes cargas familiares, el juzgado puede reducir entre un 10% y un 15% esos porcentajes.
2. ¿Qué parte de mi sueldo me pueden embargar exactamente?
La nómina está protegida hasta el importe del salario mínimo interprofesional vigente; sobre lo que supere esa cifra se embarga por escalones. Por ejemplo, en 2025 el SMI mensual es de 1.184 euros en 14 pagas, y solo el exceso puede retenerse conforme al artículo 607 LEC. La regla está en la Ley de Enjuiciamiento Civil, disponible en el BOE: https://www.boe.es/buscar/act.php?id=BOE-A-2000-323
Fuentes
- AgenciatributariaEmbargo de sueldos, salarios y pensiones – Agencia Tributariaconsultado el 06/08/2026
- Abogalo¿Cuál es el límite de un embargo de nómina? | Abógalo abogadosconsultado el 06/08/2026
- Embargo-salarioCálculo de embargo de salarioconsultado el 06/08/2026
- Sellolegal¿Cuánto te pueden embargar de la nómina? Cifras exactas de 2025consultado el 06/08/2026
- Jafuster¿Te pueden embargar toda la nómina? Límites del … – J.A Fusterconsultado el 06/08/2026