
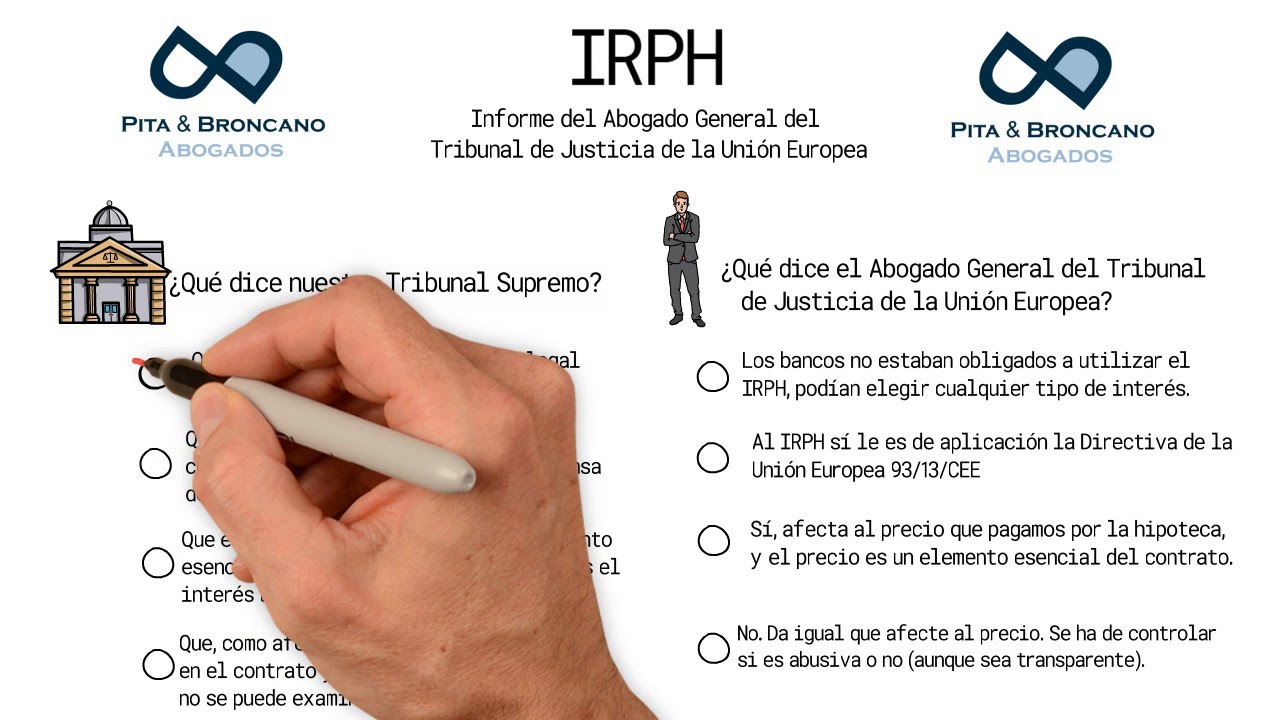
Qué es el IRPH y por qué ha generado tantos pleitos en España
El IRPH, Índice de Referencia de Préstamos Hipotecarios, es un tipo oficial que muchas entidades españolas usaron para fijar el interés variable de las hipotecas. En la práctica, el problema no es que exista un índice oficial, sino que en muchos contratos el cliente no entendió bien cómo se calculaba ni cuánto podía acabar pagando frente al Euríbor.
Cómo funciona en una hipoteca variable
El banco suma al índice un diferencial. Si la escritura decía “IRPH + 0,75”, tu tipo final no era solo el IRPH: era ese índice más 0,75 puntos. El punto conflictivo está en que el IRPH se obtiene a partir de medias de tipos aplicados por las entidades, y suele incorporar comisiones y otros gastos, de modo que históricamente ha tendido a situarse por encima del Euríbor.
Eso explica buena parte de los pleitos en España: dos hipotecas con el mismo capital y el mismo diferencial podían acabar con cuotas muy distintas según el índice elegido. En préstamos firmados en Madrid, Valencia, Sevilla o Girona, esa diferencia se ha notado durante años en la cuota mensual y en el total pagado.
Por qué tanta gente lo cuestiona
El conflicto se ha concentrado en la información precontractual. Si el banco ofreció IRPH sin explicar su método de cálculo, sin enseñar comparativas reales con el Euríbor o sin dejar claro el impacto económico, el consumidor puede discutir que la cláusula no fue transparente. Y si no hubo transparencia, el juzgado puede entrar a valorar si además fue abusiva.
La clave no es solo que el índice fuera legal: es si quien firmó entendió de verdad qué estaba aceptando y cuánto le costaba.
Qué índices IRPH existieron y cuáles siguen vigentes hoy
| Índice | Situación actual en España | Qué pasó | Efecto práctico en las hipotecas |
|---|---|---|---|
| IRPH Cajas | Ya no se publica | Quedó suprimido con la reforma de 2013 | Si aparece en una escritura antigua, hay que ver cómo se sustituyó |
| IRPH Bancos | Ya no se publica | También desapareció con la reforma de 2013 | Su referencia en contratos antiguos exige una revisión fina de la escritura |
| IRPH Entidades | Vigente | Sustituyó a los anteriores en 2013 | Sigue utilizándose como índice oficial en algunas hipotecas variables |
La pieza normativa decisiva fue la Ley 14/2013, de 27 de septiembre, que reordenó los índices hipotecarios y dejó fuera de la publicación oficial a los antiguos IRPH Cajas e IRPH Bancos. El debate no desapareció, porque muchas hipotecas ya firmadas seguían referenciadas a esos índices o a fórmulas de sustitución poco claras.
Del IRPH Cajas y Bancos al IRPH Entidades
En la práctica, desde noviembre de 2013 el mapa cambió: los índices antiguos dejaron de publicarse y el IRPH Entidades pasó a ser el que siguió vivo. El Defensor del Pueblo ya había señalado en 2017 que IRPH Cajas y IRPH Bancos estaban suprimidos definitivamente y que el problema de fondo no era solo técnico, sino de transparencia y comparabilidad para el consumidor.
La diferencia importa mucho en juicio. No es lo mismo una escritura que todavía arrastra una referencia antigua, que otra donde ya se aplicó IRPH Entidades, que permanece como índice oficial. También cambia la forma de analizar la sustitución pactada en la escritura y si el cliente conoció realmente el coste de mantener ese índice frente a otras referencias habituales en España, como el Euríbor.
Cuándo puede considerarse abusivo o no transparente
En España, el control de transparencia en contratos con consumidores se apoya en los artículos 80, 82 y 83 del Texto Refundido de la Ley General para la Defensa de los Consumidores y Usuarios. Traducido a lenguaje llano: la cláusula no basta con que esté escrita; el consumidor debe poder entender su carga económica real.
- Si el banco no entregó información previa clara sobre cómo se calculaba el IRPH, la cláusula queda tocada.
- Si no explicó con comparativas sencillas qué ocurría frente al Euríbor, el cliente no pudo valorar bien el coste.
- Si la escritura usaba una fórmula difícil sin una explicación comprensible del tipo “IRPH + diferencial”, el control de transparencia se complica para la entidad.
- Si el comercial solo habló del tipo inicial o de la cuota del primer año, pero no del efecto a medio plazo, también hay un problema.
- Si existían simulaciones, folletos o una oferta vinculante y no se entregaron, o se entregaron tarde, la defensa del banco se debilita.
- Si el consumidor no tuvo acceso real a la información antes de firmar en notaría, el juicio suele girar en torno a esa falta de comprensión efectiva.
No toda hipoteca con IRPH es automáticamente nula. Lo que se examina es si un consumidor medio pudo entender el funcionamiento concreto del índice y sus consecuencias económicas al compararlo con otras opciones disponibles en España. Si esa comprensión no existió, el juzgado puede pasar del control de transparencia al examen de abusividad.
Qué ha dicho el Tribunal Supremo y el TJUE sobre el IRPH
| Fecha | Tribunal | Criterio principal | Efecto práctico |
|---|---|---|---|
| 14/12/2017, STS 669/2017 | Tribunal Supremo | Entendió que no cabía un control de transparencia en ese caso porque era un índice legal y transparente | Cerró muchas reclamaciones en primera fase |
| 12/11/2020, STS 595/2020 | Tribunal Supremo | Admitió que podía faltar transparencia, pero negó abusividad automática | Abrió la puerta a discutir cada préstamo caso por caso |
| 13/07/2023, asunto C-265/22 | TJUE | Reforzó el examen judicial de la transparencia en cláusulas de IRPH | Los jueces españoles deben analizar mejor la información dada al consumidor |
| 12/12/2024, asunto C-300/23 | TJUE | Incidió en que el control depende de las circunstancias concretas del contrato | La respuesta no puede ser idéntica para todos los pleitos |
| 11/11/2025, SSTS 1590/2025 y 1591/2025 | Tribunal Supremo | Aceptó que no hay una solución única y que todo depende del préstamo y del litigio | El análisis se centra en la prueba aportada en cada caso |
Las sentencias del TJUE pueden consultarse en el asunto C-265/22 y en el asunto C-300/23. En España, el giro importante ha sido claro: ya no basta con invocar que el IRPH era oficial; hay que mirar cómo se explicó y qué pudo entender el cliente.
La prueba que exige el control de transparencia
- La escritura hipotecaria completa, para ver la referencia exacta al IRPH y al diferencial.
- La oferta vinculante o la documentación previa entregada antes de ir a notaría.
- El folleto informativo o la publicidad comercial, si existieron.
- El cuadro de amortización, porque permite ver el impacto real de la cláusula en cuotas e intereses.
- Cualquier comparativa con Euríbor u otro índice oficial que el banco enseñara, aunque fuera solo verbalmente y luego pueda acreditarse por testigos o correos.
- La secuencia de firma: cuándo se entregó cada papel, si hubo tiempo para leerlo y si el consumidor fue a la notaría con margen real para decidir.
En el pleito, la discusión no suele ser matemática sino probatoria: qué documentos hubo, qué se explicó y si eso permitía comprender el coste económico del IRPH frente a una alternativa razonable en España.
Qué préstamos pueden entrar en la reclamación según la fecha y el importe
| Tipo de préstamo | Normativa de referencia | Qué mirar | Margen de reclamación |
|---|---|---|---|
| Préstamos sometidos a la Orden de 5 de mayo de 1994 y a la Circular 5/1994 | Régimen hipotecario más clásico | Oferta vinculante, información precontractual y explicación del índice | Suele ser el escenario más trabajado en pleitos de IRPH |
| Préstamos sometidos a la Orden EHA/2899/2011 y a la Circular 5/2012 | Régimen posterior, con exigencias informativas reforzadas | Documentación entregada al cliente y comparativas de coste | También puede reclamarse si faltó transparencia real |
| Préstamos anteriores al 9 de diciembre de 2007 con capital superior a 150.253,03 € | Fuera del ámbito de la Orden de 5 de mayo de 1994 | Aplicación de la normativa general de consumo y condiciones generales | Revisión más fina, porque el encaje jurídico cambia |
La frontera temporal importa mucho. Para valorar la transparencia hay que comprobar si el préstamo quedó dentro del paraguas de la Ley 14/2013, de 27 de septiembre y de la normativa hipotecaria específica, o si cae en el terreno más amplio de las condiciones generales de la contratación y la protección de consumidores.
Casos con menos margen para discutir el índice
- Escrituras firmadas por empresarios o sociedades, cuando el prestatario no actuó como consumidor.
- Préstamos con documentación precontractual muy escasa, pero firmados en un contexto profesional y no doméstico.
- Hipotecas anteriores al 9 de diciembre de 2007 con capital superior a 150.253,03 € que exigen reconstruir muy bien qué norma les era aplicable.
- Novaciones o subrogaciones posteriores en las que el IRPH se mantuvo, pero hay que ver si hubo una aceptación realmente informada.
- Casos con información bancaria fragmentaria, donde el juez necesita una prueba más completa para concluir falta de transparencia.
Cómo reclamar el IRPH abusivo al banco y en el juzgado
- Revisa la escritura, la oferta vinculante y el cuadro de amortización con un abogado o una asociación de consumidores. Hazlo en 1 o 2 semanas, porque ahí está la base del caso.
- Presenta una reclamación previa al Servicio de Atención al Cliente de tu banco por escrito, pidiendo que revise la cláusula IRPH y te entregue copia completa de la documentación. Lo razonable es dar un margen de alrededor de 1 mes para contestar.
- Si la respuesta no te convence, acude al Servicio de Reclamaciones del Banco de España con toda la documentación. Su informe no sustituye al juzgado, pero ayuda a ordenar el expediente; la tramitación suele llevar varios meses.
- Si el banco sigue sin solución, presenta demanda ante el Juzgado de Primera Instancia competente, normalmente con abogado y procurador. Aquí se pide la nulidad de la cláusula y el recálculo de la hipoteca con devolución de lo cobrado de más.
Documentos que no deberían faltar
- Escritura hipotecaria completa, con todas las novaciones si las hubo.
- Recibos o extractos bancarios de las cuotas pagadas.
- Cuadro de amortización inicial y posteriores revisiones.
- Oferta vinculante, folleto informativo y cualquier simulación previa.
- Correos, cartas o mensajes con el banco, la sucursal o el intermediario.
- Comparativa con Euríbor o con otro índice oficial que muestre el sobrecoste.
Cuanto mejor esté armada la carpeta, más fácil será demostrar que la cláusula no se explicó con claridad y que el cliente no pudo valorar bien lo que estaba firmando en España.
Qué puedes pedir si prospera la reclamación
Ejemplo con cifras
Imagina a Ana, que firmó en Sevilla una hipoteca de 180.000 € a 25 años con IRPH + 0,75. Si durante varios años el IRPH se situó, de media, en torno a 1 punto por encima de un escenario alternativo ligado al Euríbor, su cuota pudo ser unos 90 o 100 € más alta al mes en determinados tramos del préstamo.
Si esa diferencia se mantuvo 10 años, el exceso puede superar fácilmente los 10.000 €, sin contar el efecto de los intereses de cada cobro indebido. Si el juzgado declara nula la cláusula, el banco debe recalcular el préstamo como si ese índice no hubiera operado en los términos abusivos, devolver lo pagado de más y ajustar los intereses. La restitución económica se apoya en el artículo 1303 del Código Civil: lo que se paga por una cláusula nula debe restituirse.
En la práctica, el consumidor puede pedir tres cosas muy concretas:
- Que se elimine la referencia abusiva al IRPH.
- Que se rehaga el cuadro de amortización con el índice que proceda según el contrato o, en su defecto, con el criterio fijado por el juzgado.
- Que se devuelvan las cantidades cobradas de más, con los intereses que correspondan desde cada pago indebido.
Eso sí: el impacto final depende de cada escritura, de la fecha, del capital y de la prueba. Un préstamo en Barcelona de 120.000 € no se calcula igual que otro en Bilbao de 240.000 €, aunque ambos lleven la misma palabra en la cláusula. Aquí manda el detalle del contrato, no el nombre del índice.
Fuentes
- Jaquelegal¿Por qué dicen que el IRPH es abusivo? Lo que tu banco no te dijoconsultado el 14/08/2026
- NavascusiAbogados Especialistas Reclamación IRPH – Navas & Cusíconsultado el 14/08/2026
- AsufinReclamar IRPH de hipoteca para afectados y sentencias – ASUFINconsultado el 14/08/2026
- ReparatudeudaGuía para reclamar el IRPH | Reparatudeudaconsultado el 14/08/2026
- HelpmycashIRPH: qué es y cómo reclamar – HelpMyCashconsultado el 14/08/2026