
Qué es la cuota mensual de una hipoteca y de qué depende
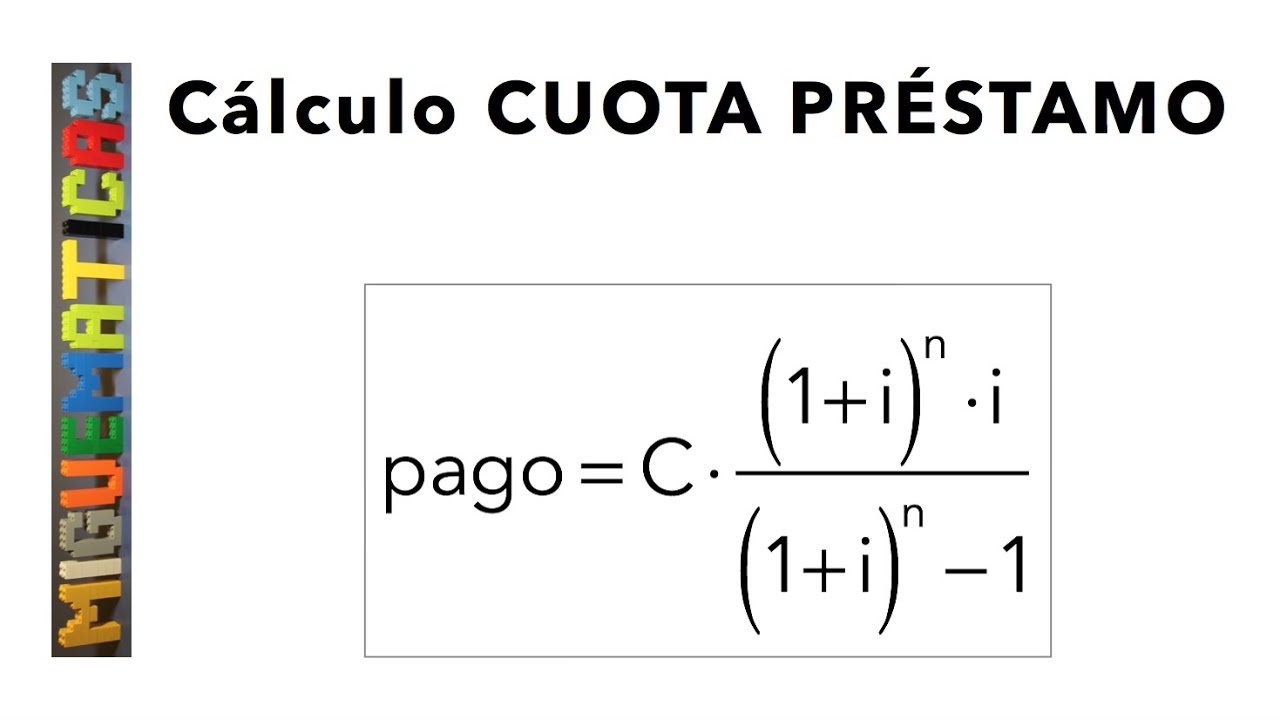
La cuota mensual hipoteca es lo que pagas cada mes al banco para devolver el préstamo: una parte amortiza capital y otra paga intereses. En España, esa cuota suele ser el dato que más miras al comparar hipotecas porque te dice si la operación encaja o no en tu nómina.
No depende de una sola cosa. Mandan el capital que pides, el plazo, el tipo de interés y, si la hipoteca es variable o mixta, el índice de referencia que use la entidad —normalmente el Euríbor—. También cuentan las bonificaciones: si domicilias nómina, contratas seguros o cumples ciertas condiciones, el interés baja y la cuota puede quedar algo más suave.
En la práctica, dos hipotecas con el mismo importe pueden salir muy distintas. No es igual pedir 160.000 € a 25 años que a 30, ni firmar un tipo fijo al 3 % que uno variable que empieza bajo pero revisa cada seis o doce meses. La cuota fija da tranquilidad; la variable puede empezar más barata y luego moverse con el mercado.
La cuota no se mira sola: hay que verla junto con el plazo, el interés y el riesgo de revisión.
Cómo calcular la cuota mensual paso a paso
Para hacer un cálculo realista no hace falta complicarse: el simulador del Banco de España calcula la cuota a partir de un importe, un plazo y un tipo de interés. La AHE va un paso más allá y permite comparar escenarios distintos, incluso con cambios de tipos a futuro.
- Define el capital que vas a pedir y no te quedes solo con el precio de compra. Si vas a financiar parte de la entrada, el cálculo cambia bastante.
- Elige el plazo en años. A más años, menor cuota mensual; a menos años, más cuota pero menos intereses totales.
- Introduce el tipo de interés nominal anual que te ofrece la entidad o el que preveas para tu simulación.
- Repite la prueba con varios escenarios: tipo actual, tipo algo más alto y tipo algo más bajo.
- Compara el resultado con tu presupuesto mensual y con la TAE de cada oferta, no solo con la primera cuota.
Datos que necesitas antes de simular
- Importe exacto del préstamo que vas a firmar en España.
- Plazo total en años y, si puedes, también en meses.
- Tipo de interés nominal anual.
- Si la hipoteca es fija, variable o mixta.
- En variable, índice de referencia y diferencial.
- Si la cuota incluye o no bonificaciones por productos vinculados.
- Capital pendiente si ya estás haciendo una subrogación o una novación.
Ejemplo de cálculo con cifras
Imagina una hipoteca de 150.000 € a 25 años con un tipo fijo del 3 %. La cuota sale en torno a 711 € al mes. Si mantienes el mismo capital y el mismo plazo pero el tipo sube al 4 %, la cuota se acerca a 792 €. Son unos 81 € más cada mes, que en 12 meses se notan mucho en el bolsillo.
Ese salto explica por qué conviene simular antes de firmar. Un cambio pequeño en el interés acaba moviendo bastante la cuota cuando el préstamo es largo. Y si la hipoteca es variable, esa revisión puede llegar en varios momentos de la vida del préstamo.
Hipoteca fija, variable o mixta: cómo cambia la cuota
La diferencia clave está en la estabilidad. BBVA resume bien el contraste entre cuota fija y variable, mientras que la AHE insiste en que, en las variables, no basta con ver la cuota inicial: hay que mirar también qué podría pasar si los tipos suben. En España eso importa mucho porque el Euríbor se usa como referencia en una gran parte del mercado hipotecario.
| Modalidad | Cómo queda la cuota | Riesgo de subida | Encaje habitual |
|---|---|---|---|
| Fija | Se mantiene igual durante todo el plazo | Bajo | Quien quiere previsibilidad y presupuesto cerrado |
| Variable | Cambia en cada revisión según Euríbor y diferencial | Alto | Quien acepta oscilaciones a cambio de empezar más bajo |
| Mixta | Fija durante unos años y luego variable | Medio | Quien quiere una etapa inicial estable y luego asumir revisión |
Cuota estable o cuota revisable
Cuota estable
- Te permite planificar mejor la economía familiar.
- Protege frente a subidas bruscas del Euríbor.
- Suele salir algo más cara al arrancar.
Cuota revisable
- Puede empezar con una mensualidad más baja.
- Se beneficia si los tipos bajan o se mantienen contenidos.
- Te expone a subidas si el índice de referencia repunta.
En una hipoteca variable, la cuestión no es solo cuánto pagas hoy, sino cuánto podrías pagar dentro de dos o cinco años. Si el presupuesto va justo, una cuota fija suele dar más aire; si tienes margen y toleras cambios, la variable puede interesar.
Qué factores encarecen la cuota mensual
Los elementos que más suelen subir la cuota en España son estos:
- Un tipo de interés más alto, porque encarece cada euro prestado.
- Un plazo más corto, que concentra la devolución en menos meses.
- Un porcentaje de financiación mayor, porque sube el capital pendiente.
- Los productos vinculados si no los quieres o no los necesitas de verdad.
- Las revisiones del índice de referencia, especialmente si el préstamo es variable.
Euríbor, plazo y porcentaje financiado
| Factor | Qué cambia | Efecto típico en la cuota mensual |
|---|---|---|
| Euríbor | Sube o baja el tipo de la hipoteca variable | Si el índice sube, la cuota también; si baja, se alivia |
| Plazo | A más años, más tiempo para devolver el capital | Baja la cuota mensual, pero pagas más intereses en total |
| Porcentaje financiado | Cuanto más dinero pides, más capital queda pendiente | La cuota sube de forma directa porque el préstamo es mayor |
Con una referencia sencilla, una hipoteca de 150.000 € a 25 años puede moverse unos 70-80 € al mes por cada punto de interés que cambie. En un préstamo largo, eso es suficiente para tensar o aliviar mucho el presupuesto de una familia en España.
Gastos, comisiones y TAE: lo que cambia el coste total
La cuota mensual no es lo mismo que el coste total del préstamo. La cuota es lo que sale cada mes de tu cuenta; el coste total incluye además comisiones y otros gastos asociados. Ahí entra la TAE, que BBVA usa como referencia para comparar ofertas porque refleja el coste efectivo anual del préstamo, no solo el tipo nominal.
Eso significa que una hipoteca con una cuota inicial aparentemente baja puede ser peor negocio si lleva comisiones, productos vinculados o gastos añadidos que elevan la TAE. Por eso, al comparar hipotecas en España, no basta con mirar el TIN ni con quedarse en la primera mensualidad.
También conviene revisar las bonificaciones con calma. BBVA menciona mejoras del tipo si domicilias una nómina de más de 600 €, una pensión de más de 300 €, o si contratas seguros como el de hogar o el de amortización. Puede merecer la pena si esos productos ya los ibas a contratar; si no, el ahorro en interés puede quedarse corto frente al coste real de mantenerlos.
Cómo comparar ofertas y revisar escenarios antes de firmar
- En el simulador del Banco de España, mete siempre el mismo importe, plazo y tipo para todas las ofertas. Tardarás unos minutos y evitas comparar peras con manzanas.
- Repite la simulación en la AHE para ver cómo se comporta la cuota si los tipos suben o si el mercado se mueve de forma distinta al escenario actual.
- Pide a cada entidad española la TAE, la lista de comisiones y el detalle de las bonificaciones. Hazlo el mismo día para que la comparación sea homogénea.
- Anota la cuota inicial, la posible cuota revisada y el impacto de cada producto vinculado. Si una oferta baja mucho el tipo pero te obliga a contratar demasiadas cosas, compárala con otra más limpia.
- Revisa el presupuesto con dos escenarios: uno razonable y otro exigente. Si solo te encaja el más optimista, la operación va demasiado justa.
Escenarios con subidas de tipos y cuota nueva
Pongamos un caso sencillo: te quedan 160.000 € de capital pendiente y 20 años por delante. Con un tipo del 2 %, la cuota rondaría los 809 €. Si el tipo sube al 4 %, la cuota se iría aproximadamente a 969 €. El salto es de unos 160 € al mes.
Ese mismo cambio puede afrontarse de dos maneras: pagando más cada mes o alargando el plazo restante si la entidad lo permite. El simulador del Banco de España te ayuda justo con eso: calcular la nueva cuota o ver cuántos plazos te quedarían si cambia el interés durante la vida del préstamo.
Límites de financiación y esfuerzo mensual razonable
| Situación en España | Financiación habitual | Esfuerzo mensual orientativo | Lectura práctica |
|---|---|---|---|
| Vivienda habitual | Hasta el 80 % del valor de compraventa o tasación | Mejor si la cuota no supera una parte prudente de los ingresos netos | La cuota debe dejar margen para luz, comida, coche y ahorro |
| Segunda vivienda | Hasta el 70 % | Conviene ir más holgado que en la habitual | Hay menos colchón si la cuota aprieta o si suben los tipos |
| Presupuesto familiar ajustado | Depende del capital y del plazo | Si la cuota se come demasiada nómina, hay riesgo | Mejor recortar importe o alargar plazo antes de firmar |
| Presupuesto con ahorro estable | Depende del perfil y de la entidad | Una cuota contenida da margen para imprevistos | Suele ser el perfil más cómodo para una hipoteca variable |
Como guía práctica, en España suele ser más sensato que la cuota deje aire al mes para imprevistos y ahorro. Si una pareja cobra 2.400 € netos entre los dos, una cuota de 720 € ya se lleva el 30 % de sus ingresos. Puede ser viable, pero solo si el resto de gastos está muy controlado.
Si la hipoteca te obliga a vivir al límite, no es una buena cuota aunque el banco la apruebe. Mejor ajustar el importe, revisar el plazo o comparar más ofertas antes de comprometerte.
Fuentes
- BancosantanderSimulador de hipoteca. Calcular cuota de hipoteca – Banco Santanderconsultado el 15/08/2026
- IbercajaSimulador de Hipotecas | Calcula tu cuota hipotecaria online – Ibercajaconsultado el 15/08/2026
- UciSimulador de hipotecas – Calcula tu cuota hipotecaria – UCIconsultado el 15/08/2026
- FotocasaSimulador de hipoteca: calcula tu cuota hipotecaria – Fotocasaconsultado el 15/08/2026
- BancamarchCalcula tu cuota con el simulador de hipoteca – Avantio – Banca Marchconsultado el 15/08/2026