
Qué es una herencia ab intestato en España y cuándo se abre
Una herencia ab intestato en España es la que se reparte sin testamento válido: manda la ley, no la voluntad del fallecido ni un acuerdo familiar improvisado. Se abre cuando el causante no otorgó testamento, cuando el que dejó es nulo o ineficaz, o cuando el testamento no cubre todo el patrimonio.
Las reglas están en los arts. 930 a 945 del Código Civil para el llamamiento de familiares y en los arts. 956 y ss. para la herencia del Estado. En la práctica, primero se identifica quién tiene derecho, después se acredita ante notario y, al final, se adjudican bienes, dinero y, si procede, inmuebles en el Registro de la Propiedad. Lo que se reparte es el caudal relicto, es decir, lo que deja la persona fallecida tras descontar deudas y cargas.
Quién hereda primero según el Código Civil
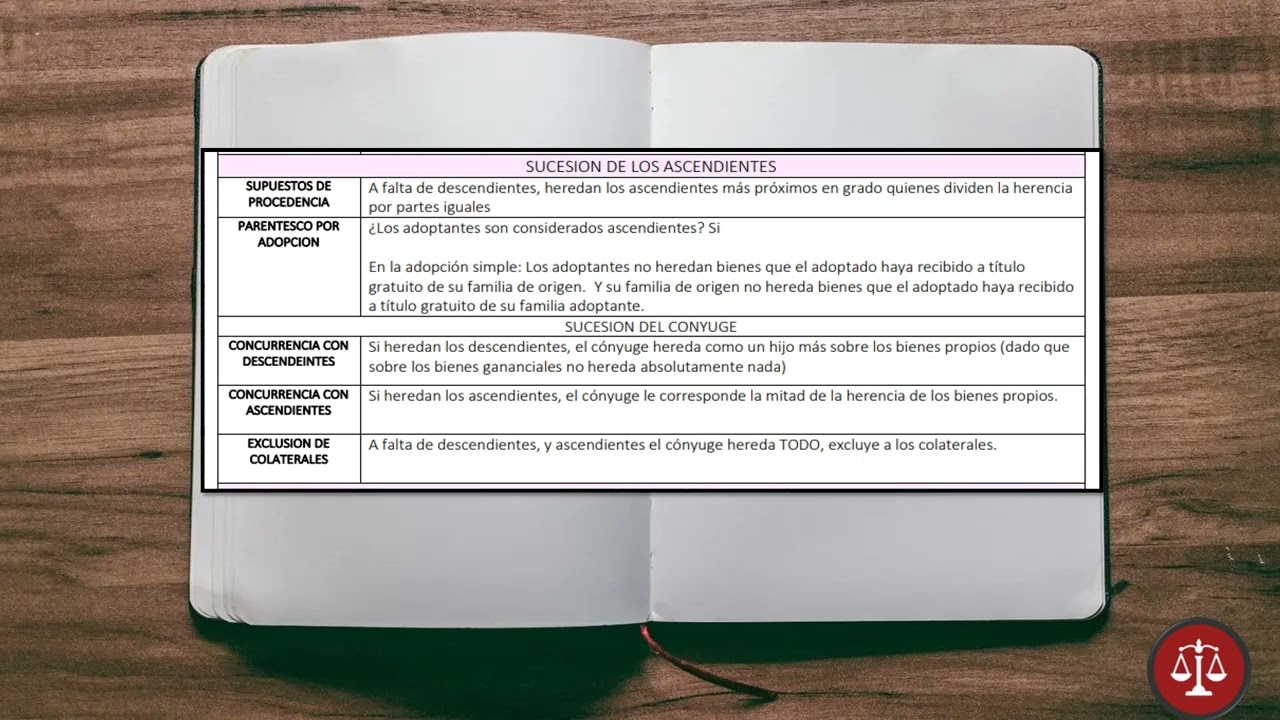
El orden no se decide por cercanía afectiva, sino por parentesco legal. La ley llama primero a los descendientes; si no los hay, entra la línea ascendente; después, el cónyuge viudo; luego los colaterales hasta cuarto grado; y, si no aparece nadie con derecho, hereda el Estado.
| Orden legal | Quién entra | Qué pasa en la práctica |
|---|---|---|
| 1. Descendientes | Hijos y nietos | Los hijos son llamados antes que los padres; los nietos entran por representación si su progenitor no puede o no llega a heredar. |
| 2. Ascendientes | Padres, abuelos y demás ascendientes | Los padres heredan por partes iguales; si vive uno solo, hereda todo; si no hay padres, suben los ascendientes más próximos. |
| 3. Cónyuge viudo | Esposo o esposa superviviente | Si no hay descendientes ni ascendientes, el cónyuge hereda todos los bienes. |
| 4. Colaterales | Hermanos, sobrinos, tíos y otros parientes hasta 4.º grado | Los hermanos de doble vínculo cobran más que los de vínculo sencillo; los sobrinos pueden entrar por representación. |
| 5. Estado | Administración General del Estado | Solo entra cuando no existen parientes con derecho sucesorio. |
Descendientes: hijos y nietos
- Los hijos son el primer llamamiento en una sucesión sin testamento; si existen, desplazan a padres y resto de familiares.
- Los nietos no compiten con los hijos vivos: entran cuando su progenitor ha fallecido, ha sido incapaz de heredar o no puede suceder.
- La representación permite que la rama del hijo premuerto no se pierda: los nietos reciben la parte que habría correspondido a su padre o madre.
- Si hay varios hijos vivos, cada uno hereda por cabezas, es decir, a partes iguales.
Ascendientes, cónyuge, colaterales y Estado
- Los padres heredan por partes iguales; si solo vive uno, se queda con toda la herencia.
- Si no hay padres, heredan los ascendientes más próximos: abuelos antes que bisabuelos.
- Cuando concurren ascendientes del mismo grado pero de líneas distintas, el reparto se hace por mitades entre línea paterna y materna.
- El cónyuge viudo hereda antes que los colaterales, pero solo si no hay descendientes ni ascendientes con derecho.
- En colaterales, los hermanos de doble vínculo reciben doble porción frente a los de vínculo sencillo.
- Si solo hay medio hermanos, todos heredan por partes iguales; si faltan también, entran sobrinos por representación y, más allá, tíos, primos y demás colaterales hasta cuarto grado.
- Si no aparece nadie con mejor derecho, el Estado termina heredando.
Cómo se calcula el parentesco y cómo se reparte la herencia
Para leer bien un reparto sin testamento hay que distinguir dos cosas: el grado de parentesco y la forma de dividir. Un grado equivale a una generación. La línea recta sube y baja por el tronco familiar; la colateral sube hasta el tronco común y vuelve a bajar.
| Concepto | Qué significa | Ejemplo útil |
|---|---|---|
| Grado | Cada generación cuenta un grado | Hijo: 1.º; nieto: 2.º; bisnieto: 3.º. |
| Línea recta | Une ascendientes y descendientes | Padre, hijo, nieto. |
| Línea colateral | Une a través de un tronco común | Hermanos, tío y sobrino. |
| Doble vínculo | Parentesco por padre y madre a la vez | Hermano de padre y madre. |
| Por cabezas | Se reparte entre personas llamadas | Dos hijos vivos = 50 % y 50 %. |
| Por estirpes | Se reparte por ramas familiares | La rama de un hijo fallecido recibe su parte y la divide entre sus descendientes. |
| Por líneas | Se divide entre línea paterna y materna | Dos mitades, una por cada línea. |
Reglas de reparto: por cabezas, por estirpes y por líneas
- Por cabezas se usa cuando todos los llamados están en el mismo nivel y con el mismo derecho: la herencia se divide entre personas, no entre ramas.
- Por estirpes aparece cuando entra la representación: una rama familiar recibe la porción que habría correspondido al progenitor fallecido y luego se reparte dentro de esa rama.
- Por líneas se aplica cuando el Código Civil quiere separar la línea paterna de la materna; el reparto se hace en dos mitades.
- Si concurren tres grupos familiares con derecho equivalente, la herencia se distribuye en tres partes iguales por estirpes.
- En descendientes, los nietos no sustituyen a todos los hijos: solo ocupan la rama del progenitor que falta.
La clave práctica es sencilla: primero se mira quién puede heredar; después se decide si el reparto va por cabezas, por estirpes o por líneas.
Ejemplos reales de reparto ab intestato con cifras
Ejemplo 1: hijos y nietos en Madrid. Marta fallece sin testamento y deja 300.000 € entre una vivienda, una cuenta y un fondo. Tiene dos hijos: Ana vive, pero Carlos murió antes y dejó dos hijos. El reparto funciona así: Ana recibe 150.000 € y la otra mitad se divide por estirpes entre los dos nietos, que se llevan 75.000 € cada uno. No importa que uno de los bienes sea un piso en Madrid y el resto dinero en un banco de España: el criterio es el mismo sobre todo el caudal relicto.
Ejemplo 2: medio hermanos en Sevilla. Julio muere sin descendientes, sin padres y sin cónyuge. Deja una herencia de 180.000 € y le sobreviven dos hermanos de doble vínculo y un medio hermano. Los dos hermanos completos cuentan doble frente al medio hermano, así que el reparto final queda en 72.000 €, 72.000 € y 36.000 €.
Ejemplo 3: tres ramas familiares. Una heredera de Zaragoza deja 90.000 € y los llamados son tres ramas: un hermano vivo, un sobrino que representa a otro hermano fallecido y dos sobrinos que representan a una hermana fallecida. La herencia se parte en tres tercios de 30.000 €; luego, dentro de cada rama, se reparte según cuántos herederos haya en ella.
Cómo tramitar la declaración de herederos ante notario en España
La declaración de herederos abintestato se tramita por vía notarial conforme a la Ley 15/2015, de Jurisdicción Voluntaria y al art. 55 de la Ley del Notariado. No la hace un juez si no hay conflicto serio: la autoriza el notario competente y luego sirve para aceptar y partir la herencia.
- Pide el certificado de defunción en el Registro Civil y, después de 15 días hábiles desde el fallecimiento, solicita el certificado de últimas voluntades. Ese documento confirma si hay o no testamento.
- Acude al notario competente del último domicilio habitual del causante en España con tu DNI y la documentación familiar. Allí se inicia el acta de declaración de herederos.
- El notario admite el expediente, identifica a los posibles interesados y ordena, si procede, la publicación de edictos en el Boletín Oficial del Estado y/o en el tablón municipal durante 20 días hábiles.
- Si hace falta, se practican testificales: el notario oye a testigos que acrediten parentesco, convivencia o ausencia de otros herederos.
- Si no hay oposición ni dudas relevantes, el notario dicta la declaración de herederos y después se firma la escritura de aceptación y adjudicación para repartir bienes, cuentas y pisos.
Documentación que te van a pedir
- Certificado literal de defunción, expedido por el Registro Civil.
- Certificado de últimas voluntades, para saber si hay testamento.
- Libro de familia o certificados del Registro Civil que acrediten el vínculo.
- Certificados de nacimiento de hijos, nietos o ascendientes llamados a heredar.
- Certificado de matrimonio, si hay cónyuge viudo.
- DNI o NIE de quien promueve el expediente y, si comparecen, de los demás interesados.
- Pruebas complementarias del parentesco: certificados registrales, partidas extranjeras legalizadas o cualquier documento que ayude a cerrar el árbol familiar.
Plazos, edictos en el BOE y atascos habituales
- El expediente empieza ante notario y, si la documentación básica está completa, se impulsa sin pasar por un pleito. La publicación de edictos en el BOE o en el tablón municipal abre un periodo de 20 días hábiles para que comparezcan posibles herederos.
- Durante ese plazo pueden presentarse interesados que no hubieran sido localizados al principio, aportar certificados o impugnar el parentesco alegado.
- Si el notario necesita despejar dudas, llama a testigos y revisa el tracto documental: partidas de nacimiento, defunción, matrimonio y, cuando haga falta, documentos extranjeros con su apostilla o legalización.
- Los bloqueos más frecuentes son muy terrenales: un apellido mal inscrito, un nacimiento no reflejado en el Registro Civil, un heredero que vive fuera de España o una familia que discute quién es hijo de quién.
- Si hay oposición seria o parentesco dudoso, el expediente se frena y el asunto puede acabar en juzgado. Si no aparece nadie con mejor derecho, se mantiene la vía notarial y, en último extremo, puede entrar el Estado como heredero.
Si faltan herederos o hay conflicto
- Ventaja: la vía notarial evita un procedimiento judicial largo cuando la familia está de acuerdo y los papeles están claros.
- Ventaja: permite cerrar la declaración con bastante rapidez una vez superados los edictos y las comprobaciones.
- Inconveniente: los 20 días hábiles de edictos no se pueden saltar; si la familia va justa de tiempo, se nota.
- Inconveniente: un parentesco mal acreditado, una oposición o la ausencia de algún interesado puede bloquear todo el expediente.
- Inconveniente: si no aparecen herederos con derecho suficiente, la sucesión puede terminar en el Estado tras las comprobaciones legales.
Impuestos y efectos de la adjudicación hereditaria en España
La firma de la herencia no cierra el asunto: falta Hacienda y, en su caso, el banco o el Registro. En España, el Impuesto sobre Sucesiones y Donaciones se liquida con una base estatal y una gestión cedida a cada comunidad autónoma, así que la factura final cambia bastante entre Madrid, Andalucía, Cataluña, Comunidad Valenciana o Galicia.
| Trámite | Plazo / norma | Qué pasa en España |
|---|---|---|
| Impuesto sobre Sucesiones y Donaciones | 6 meses desde el fallecimiento, según el art. 67 del Real Decreto 1629/1991, de 8 de noviembre, Reglamento del Impuesto sobre Sucesiones y Donaciones | Se presenta ante la hacienda autonómica competente; puede pedirse prórroga de otros 6 meses si se solicita dentro de los 5 primeros. |
| Bancos | Sin plazo fijo, pero lo piden para desbloquear saldos | Suelen exigir certificado de defunción, últimas voluntades, declaración de herederos, escritura de partición y justificante de pago o exención del impuesto. |
| Registro de la Propiedad | Antes de inscribir inmuebles | Piden la escritura de adjudicación hereditaria y la acreditación fiscal correspondiente. |
| Seguro de vida | Lo cobra el beneficiario designado | No entra en la masa hereditaria como una cuenta bancaria, pero sí tributa en Sucesiones. |
Seguro de vida, bancos y Registro de la Propiedad
- El seguro de vida con beneficiario designado se cobra aparte de la herencia, aunque el importe tribute en el Impuesto sobre Sucesiones y Donaciones.
- Los bancos no suelen liberar cuentas o depósitos hasta ver la declaración de herederos, la escritura de aceptación y el justificante fiscal.
- Si hay inmuebles en ciudades como Sevilla, Valencia o Bilbao, el Registro de la Propiedad pedirá la escritura notarial y la prueba de que la autoliquidación está presentada o exenta.
- Cuando el reparto incluye piso, garaje o local, conviene comprobar si hay cargas, usufructos o hipotecas antes de firmar la adjudicación.
Fuentes
- UicHeredero ab intestato – cátedra de empresa familiar bosch aymerichconsultado el 12/08/2026
- AherenciasLa sucesión intestada en España – Herenciasconsultado el 12/08/2026
- VlexModelos sobre Sucesión ab intestato – vLex Españaconsultado el 12/08/2026
- SellolegalHerencia ab intestato: qué es y cómo gestionarla según la leyconsultado el 12/08/2026
- NotariosyregistradoresModelo de declaración de herederos abintestato.consultado el 12/08/2026