
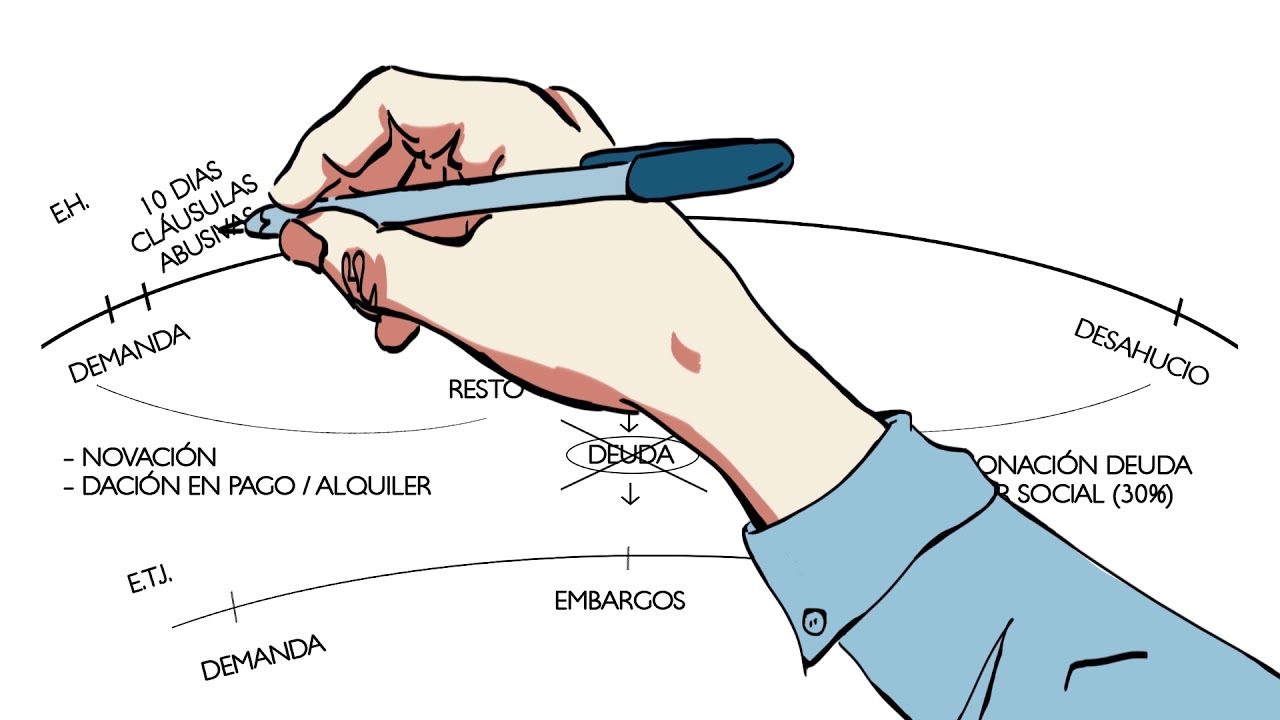
Qué es el proceso de ejecución hipotecaria y cuándo puede empezar
La ejecución hipotecaria en España es el procedimiento por el que el acreedor, normalmente el banco, reclama la deuda y, si no se paga, hace vender el inmueble hipotecado para cobrarse con ese dinero. Nace de la acción hipotecaria prevista en el artículo 129 de la Ley Hipotecaria y se tramita, en su vía judicial, conforme a los artículos 681 y siguientes de la Ley de Enjuiciamiento Civil.
No arranca por un retraso cualquiera. El préstamo debe haber entrado en vencimiento anticipado por impago: si la deuda vencida alcanza el 3% del capital concedido o 12 cuotas en la primera mitad del préstamo, o el 7% o 15 cuotas en la segunda mitad, el acreedor puede reclamar toda la deuda. Antes de dar el paso, suele haber un requerimiento previo de pago; si recibes un burofax, la referencia práctica es de 10 días naturales para abonar lo debido.
La demanda se presenta ante el Juzgado de Primera Instancia del lugar donde esté la finca hipotecada, no donde viva el banco ni donde firmaste el préstamo. Esa competencia territorial se fija para que el procedimiento se siga cerca del inmueble y del Registro de la Propiedad que lo controla.
Qué impago activa el vencimiento anticipado del préstamo
- Si el impago se produce en la primera mitad del préstamo, basta con que las cuotas vencidas y no pagadas sumen el 3% del capital concedido o 12 mensualidades.
- Si el impago ya cae en la segunda mitad, el umbral sube al 7% del capital o 15 cuotas.
- Antes de reclamar toda la deuda, el acreedor debe requerir el pago al deudor; si lo hace por burofax, la referencia práctica es de 10 días naturales.
- El simple retraso de una cuota no suele bastar por sí solo para forzar la ejecución total; lo que activa el vencimiento anticipado es superar esos umbrales.
Ante qué juzgado se presenta la demanda
La competencia territorial corresponde al Juzgado de Primera Instancia del partido judicial donde radique el inmueble hipotecado. Si la vivienda está en Sevilla, la demanda irá al juzgado competente de esa zona; si está en Zaragoza, al de Zaragoza, y así sucesivamente en España. No se elige el juzgado por el domicilio del deudor ni por la oficina donde se firmó la hipoteca.
Si el impago supera el umbral legal y el banco ha requerido antes el pago, la ejecución hipotecaria ya no es una amenaza difusa: entra en un cauce judicial muy tasado.
Documentación imprescindible y quién interviene en el procedimiento
| Elemento | Qué es o qué acredita | Para qué sirve en la ejecución |
|---|---|---|
| Escritura de constitución de hipoteca | El contrato elevado a público que recoge préstamo, finca, tipo de subasta y garantías | Es el título ejecutivo base para pedir la ejecución |
| Copia autorizada con eficacia ejecutiva | La copia que permite despachar ejecución, según el art. 517.2.4º LEC | Se acompaña a la demanda cuando el acreedor la tiene |
| Demanda ejecutiva y liquidación | Escrito con principal, intereses y costas reclamadas | Fija cuánto se reclama y contra quién |
| Certificación registral | Certificación del Registro de la Propiedad sobre la hipoteca y cargas | Permite comprobar titularidad y cargas posteriores |
| Identificación de demandados | Deudor, hipotecante no deudor y tercer poseedor, si existen | Delimita a quién se dirige la ejecución y a quién se notifica |
Título ejecutivo: escritura de hipoteca y copias con eficacia ejecutiva
- La pieza clave es la copia autorizada con eficacia ejecutiva de la escritura de constitución de hipoteca, porque es la que permite iniciar la ejecución judicial según el art. 517.2.4º LEC.
- Si el acreedor no tiene esa copia, puede pedir una nueva por mandamiento judicial o apoyarse en el pacto de autorización para expedir segundas y sucesivas copias con efecto ejecutivo.
- La diferencia entre primera y segunda copia no es de forma, sino de fuerza procesal: la primera copia autorizada suele ser la que nace con vocación ejecutiva; la segunda necesita el soporte legal o pactado que le dé esa misma eficacia.
Deudor, hipotecante no deudor, tercer poseedor y adjudicatario
- Deudor: quien firmó el préstamo y debe el dinero. Es el demandado principal.
- Hipotecante no deudor: quien puso un bien en garantía, pero no es quien debe el préstamo. Se le demanda porque su finca responde de la deuda.
- Tercer poseedor: quien compró el inmueble después de constituirse la hipoteca. Se le notifica porque adquiere una finca ya gravada.
- Adjudicatario: quien se queda el inmueble en la subasta o por adjudicación. No es un demandado; es quien pasa a ser titular del bien.
- Si existen varios titulares o transmisiones posteriores inscritas, el juzgado y el Registro deben reflejarlo para que nadie quede fuera del procedimiento.
Fases del procedimiento judicial de ejecución hipotecaria
- El banco presenta la demanda ante el Juzgado de Primera Instancia competente, con la escritura de hipoteca y la liquidación de lo debido.
- El juzgado examina el título y pide al Registro de la Propiedad una certificación de la hipoteca y de las cargas posteriores.
- Se notifica la ejecución al deudor y, si procede, al hipotecante no deudor y al tercer poseedor.
- El inmueble sale a subasta electrónica en el Portal de Subastas del BOE, con el valor de subasta fijado en la escritura.
- Si nadie mejora la postura, el banco o el mejor postor puede quedarse el bien por adjudicación, normalmente por el 70% del valor de subasta o por lo debido por todos los conceptos, según el caso.
- La adjudicación se inscribe en el Registro de la Propiedad y, si la finca está ocupada, se solicita la entrega de posesión y, en su caso, el lanzamiento.
Demanda y certificación del Registro de la Propiedad
Pasos del arranque:
- El acreedor presenta la demanda en el Juzgado de Primera Instancia del lugar donde está la finca.
- El juzgado pide al Registro de la Propiedad la certificación de dominio y cargas.
- El Registro informa de quién figura como titular y qué cargas pesan sobre el inmueble.
- Con esa certificación, el procedimiento sigue y se avisa a los interesados que deban intervenir.
Subasta, adjudicación y toma de posesión del inmueble
- El juzgado abre la subasta con el tipo fijado en la escritura.
- Las pujas se hacen de forma electrónica en el Portal de Subastas del BOE.
- Si no aparece mejor oferta, se pasa al remate o adjudicación al acreedor o al mejor postor.
- La adjudicación se inscribe a favor del adjudicatario en el Registro de la Propiedad.
- Si la vivienda sigue ocupada, el juzgado puede acordar el lanzamiento para entregar la posesión.
Plazos clave para pagar, oponerte o pedir la suspensión
| Actuación | Plazo útil en la práctica | Efecto | Referencia |
|---|---|---|---|
| Pagar tras el requerimiento previo | 10 días naturales desde el burofax o requerimiento equivalente | Puede evitar que el banco siga adelante con la reclamación total | Art. 693 LEC |
| Consignar lo vencido al presentar la demanda | Desde que conoces la reclamación y antes de que avance la subasta | Puede paralizar la ejecución en el tramo vencido | Art. 693 LEC |
| Oponerse a la ejecución | 10 días desde la notificación del despacho de ejecución | Permite discutir causas tasadas de oposición | Art. 695 LEC |
| Pedir suspensión | Durante la tramitación y antes de que el bien se realice, si concurre causa legal | Detiene o frena el avance mientras se resuelve la causa | Art. 695 LEC y normativa especial aplicable |
Consignación para parar la ejecución
Imagina a Laura, en Sevilla, con una hipoteca de 180.000 € y 4 cuotas impagadas de 650 € cada una. A la fecha de la demanda debe 2.600 € de principal e intereses vencidos. Si consigue consignar esa cantidad en el juzgado o pagarla al acreedor en el plazo que proceda, puede frenar el avance del procedimiento en ese tramo vencido.
Si además el impago todavía no ha cruzado el umbral del 3% o del 7% según la mitad del préstamo en que esté, el banco puede tener más difícil sostener el vencimiento anticipado total.
Oposición a la ejecución: causas y trámite básico
- Extinción de la garantía o de la obligación principal: por ejemplo, porque ya se pagó, se compensó o hubo condonación.
- Error en la cantidad exigible: cuando la deuda liquidada no coincide con lo realmente vencido.
- Inexistencia o falta de cobertura hipotecaria suficiente sobre el bien ejecutado.
- Existencia de una cláusula contractual abusiva que sostenga parte de la ejecución.
La oposición en la ejecución hipotecaria es muy limitada: no sirve para discutir todo el préstamo, sino solo las causas que permite el art. 695 LEC. Por eso conviene ir con papeles, recibos y la escritura delante.
Qué pasa con la subasta, la deuda remanente y el lanzamiento
Deuda pendiente tras la adjudicación y liberación parcial
Si la subasta no cubre toda la deuda, no desaparece el resto. La adjudicación satisface una parte y, para el déficit, el acreedor puede seguir reclamando el remanente conforme al art. 579 LEC. Además, la titularidad del inmueble cambia en el Registro de la Propiedad a favor del adjudicatario, que tiene derecho a entrar en posesión del bien.
Ejemplo claro: vivienda en Madrid con un tipo de subasta de 200.000 €. Si el inmueble se adjudica por 140.000 € y la deuda total era 175.000 €, quedan 35.000 € pendientes, más lo que proceda por intereses y costas si aún no se han cubierto. Si el inmueble está ocupado, el juzgado puede acordar el lanzamiento para desalojarlo y entregar la posesión al adjudicatario.
En determinados supuestos, el deudor puede quedar parcialmente liberado de la deuda pendiente si, dentro de los 5 años posteriores al remate o adjudicación, satisface el 65% de lo que queda, incrementado solo con el interés legal del dinero, o el 80% si lo hace en 10 años. Es una salida dura, pero real: no borra la herida de golpe, aunque permite cerrarla antes si el deudor recupera capacidad de pago.
La subasta no siempre cierra la deuda: si el precio de adjudicación no cubre todo, suele quedar un déficit que todavía puede reclamarse.
Ejecución judicial o venta extrajudicial ante notario
La Ley Hipotecaria permite dos caminos para ejercer la acción hipotecaria en España: el judicial y la venta extrajudicial ante notario. La elección importa porque cambia el control del procedimiento, el ritmo y el margen de defensa.
Vía judicial
- Ventaja: hay control del Juzgado de Primera Instancia y posibilidad de oposición en los términos del art. 695 LEC.
- Ventaja: el Registro y el juzgado ordenan notificaciones, cargas y adjudicación con una trazabilidad muy clara.
- Inconveniente: suele ser más lenta y formalista.
- Inconveniente: si la deuda es discutida, el margen de maniobra es estrecho.
Venta extrajudicial ante notario
- Ventaja: puede ser más ágil si la escritura de hipoteca ya prevé expresamente el pacto de venta extrajudicial.
- Ventaja: descarga al juzgado de parte del trámite y concentra la venta en el notario.
- Inconveniente: hay menos debate procesal que en la vía judicial.
- Inconveniente: exige una escritura de constitución inscrita y bien redactada; si falla el pacto, no sirve esta salida.
Cuándo conviene una u otra vía
- Si el banco quiere más control judicial y el deudor necesita espacio para oponerse, la vía judicial suele ser la referencia natural en España.
- Si la escritura hipotecaria ya prevé la venta extrajudicial y lo que se busca es rapidez, el notario puede encajar mejor.
- En ambos caminos hay que mirar el tipo o valor fijado para la subasta en la escritura; no hay que confundirlo con el valor de tasación de la vivienda.
- Si oyes hablar de porcentajes sobre la tasación, comprueba el contexto: aquí lo decisivo es el valor por el que el bien sale a subasta y la regla de adjudicación que corresponda.
- Cuando la deuda es pequeña frente al valor del inmueble, el juez o el notario pueden acabar cerrando la venta de forma parecida; cuando hay discusión jurídica, la vía judicial da más juego.
Fuentes
- VlexProcedimiento de ejecución judicial sobre bienes hipotecados – vLexconsultado el 14/08/2026
- BankinterEjecución hipotecaria | Diccionario económico – Bankinterconsultado el 14/08/2026
- RegistradoresdemadridTema 76. Procedimiento de ejecución directa. Hipotecario Registros …consultado el 14/08/2026
- ArriagaasociadosEjecuciones Hipotecarias – Arriaga Asociadosconsultado el 14/08/2026
- ElderechoEl procedimiento de ejecución. Como anular o minimizar sus efectosconsultado el 14/08/2026